مالیات بر درآمد رانندگان اسنپ | قانون جدید، رأی دیوان عدالت و نحوه محاسبه در سالهای اخیر، تاکسیهای اینترنتی مانند اسنپ و تپسی به یکی از بزرگترین شبکههای حملونقل کشور تبدیل شدهاند و میلیونها راننده در سراسر ایران از طریق این پلتفرمها به درآمدزایی مشغول هستند. همین رشد گسترده باعث شده موضوع مالیات بر درآمد […]
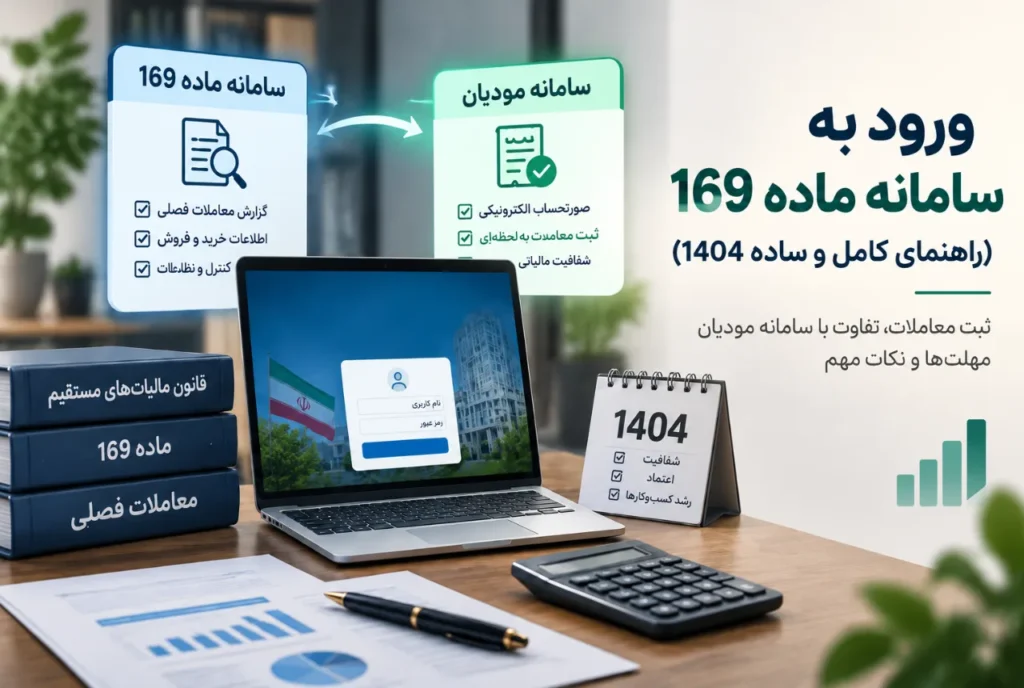
سامانه معاملات فصلی ماده 169 یکی از ابزارهای سازمان امور مالیاتی برای دریافت اطلاعات معاملات اشخاص و کسب و کارهاست. با توسعه سامانه مودیان و اجرای صورتحساب های الکترونیکی، نحوه ثبت و گزارش بخشی از معاملات تغییر کرده است. به همین دلیل مودیان باید بدانند در سال 1404 کدام معاملات از طریق سامانه مودیان ثبت […]
محاسبه مالیات بر ارزش افزوده شرکت های خدماتی (راهنمای کامل و کاربردی ۱۴۰۴) محاسبه مالیات بر ارزش افزوده شرکت های خدماتی جزو مهمترین چالشهای حسابداران، مدیران مالی و صاحبان کسبوکار بوده است. برخلاف تصور بسیاری، محاسبه VAT در خدمات همیشه ساده نیست؛ چون اگرچه نرخها ثابت هستند، اما مبنای محاسبه میتواند با نوع قرارداد، مفاد […]
ماده 169 قانون مالیات های مستقیم با هدف افزایش شفافیت معاملات و نظارت بهتر بر فعالیت های اقتصادی ایجاد شده است. طبق این ماده، اطلاعات معاملات مودیان در شرایط مقرر باید در اختیار سازمان امور مالیاتی قرار بگیرد. اما همه پرداخت ها و معاملات در یک سطح قرار ندارند و برخی موارد طبق مقررات از […]
شب بلندِ تصمیمسازان مالی؛ دورهمیای برای یادگیری، ارتباطسازی و تصمیمهای آیندهساز در دنیای پرتلاطم امروز، مدیران مالی، حسابداران، مشاوران کسبوکار و تصمیمسازان حوزه مالیاتی بیش از هر زمان دیگری به مهارتهایی نیاز دارند که فراتر از دانش تخصصی باشد. هوش هیجانی، توان تعامل مؤثر با تیم، درک چالشهای واقعی کسبوکارها و شناخت دقیق تکالیف قانونی، […]
قانون مالیات بر سوداگری و سفته بازی که با عنوان قانون مالیات بر عایدی سرمایه نیز شناخته میشود، یکی از مهمترین تغییرات نظام مالیاتی ایران است. این قانون در سال ۱۴۰۴ به تصویب رسید و پس از طی مراحل قانونی ابلاغ شد و با هدف کاهش فعالیتهای سوداگرانه در بازارهایی مانند مسکن، خودرو، طلا، ارز […]
مالیات بر ارزش افزوده یکی از مالیاتهای غیرمستقیم است که هنگام فروش بسیاری از کالاها و خدمات از خریدار دریافت میشود. فروشنده این مبلغ را از مشتری میگیرد و پس از کسر مالیاتی که برای خریدهای مرتبط با کسبوکار خود پرداخته است، باقیمانده را به سازمان امور مالیاتی پرداخت میکند. بنابراین، مالیات ارزش افزوده در […]
فاکتور رسمی طبق ماده 169: ابزاری ضروری برای شفافیت و کنترل مالی فاکتور رسمی طبق ماده 169 قانون مالیاتهای مستقیم، یک سند قانونی است که برای تایید تراکنشهای خرید و فروش کالا و خدمات صادر میشود. این فاکتور نه تنها به عنوان مدرکی برای اثبات انجام معامله عمل میکند، بلکه به سازمان امور مالیاتی این […]
کاربرد هوش مصنوعی در حسابداری و حسابرسی حسابداری و حسابرسی در سالهای اخیر وارد مرحلهای شدهاند که سرعت تغییرات آنها از بسیاری حوزههای دیگر، حتی قوانین مالیاتی، جلوتر رفته است. امروز تقریباً هر حسابدار این سؤال را مطرح میکند که هوش مصنوعی دقیقاً چگونه قرار است کار او را تحتتأثیر قرار دهد و آینده این […]
فرم را تکمیل کنید تا در اصرع وقت با شما تماس بگیریم.