
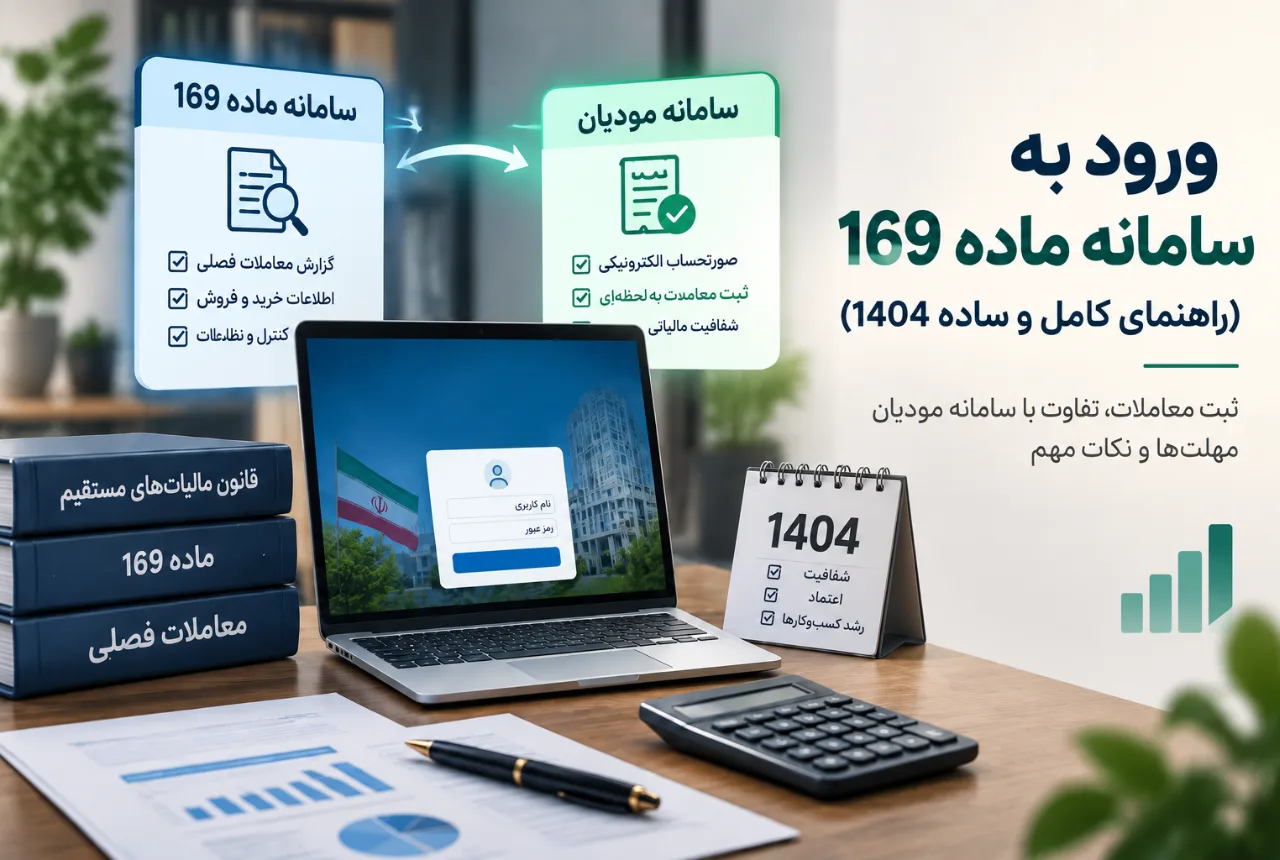
سامانه معاملات فصلی ماده 169 یکی از ابزارهای سازمان امور مالیاتی برای دریافت اطلاعات معاملات اشخاص و کسب و کارهاست. با توسعه سامانه مودیان و اجرای صورتحساب های الکترونیکی، نحوه ثبت و گزارش بخشی از معاملات تغییر کرده است. به همین دلیل مودیان باید بدانند در سال 1404 کدام معاملات از طریق سامانه مودیان ثبت می شوند و برای چه مواردی همچنان تکالیف مربوط به معاملات فصلی مطرح است.
در این مطلب از تیوان تراز، سامانه ماده 169، نحوه ورود، ثبت معاملات، تفاوت آن با سامانه مودیان، مهلت ارسال گزارش ها و نکات مهم مربوط به سال 1404 را بررسی می کنیم.

سامانه معاملات فصلی ماده 169 چیست؟
ماده 169 قانون مالیات های مستقیم با هدف افزایش شفافیت معاملات و کنترل فعالیت های اقتصادی، تکالیفی را برای برخی مودیان در نظر گرفته است.
در گذشته مودیان اطلاعات خرید، فروش، قراردادها و برخی معاملات خود را از طریق سامانه معاملات فصلی ثبت و ارسال می کردند. این اطلاعات به سازمان امور مالیاتی کمک می کرد تا معاملات میان خریدار و فروشنده را با یکدیگر تطبیق دهد.
اما با اجرای قانون پایانه های فروشگاهی و سامانه مودیان، ثبت صورتحساب های الکترونیکی به بخش مهمی از فرآیند گزارش دهی مالیاتی تبدیل شده است.
به همین دلیل، نمی توان تمام تکالیف سال 1404 را مانند سال های گذشته صرفا در سامانه قدیمی معاملات فصلی انجام داد.
آیا سامانه ماده 169 در سال 1404 هنوز کاربرد دارد؟
در سال 1404 ابتدا باید مشخص شود معامله موردنظر مشمول ثبت و ارسال صورتحساب الکترونیکی در سامانه مودیان است یا در چارچوب مقررات مربوط به معاملات فصلی قرار می گیرد.
در بسیاری از موارد، صورتحساب های الکترونیکی ثبت شده در سامانه مودیان جایگزین گزارش دهی جداگانه برخی معاملات شده اند.
بنابراین قبل از ثبت دوباره یک معامله در سامانه قدیمی، باید بررسی شود که آیا اطلاعات آن قبلا از طریق سامانه مودیان ثبت شده است یا خیر.
این موضوع اهمیت زیادی دارد، زیرا ثبت تکراری اطلاعات می تواند باعث مغایرت و دوباره کاری شود.

تفاوت سامانه ماده 169 با سامانه مودیان چیست؟
سامانه معاملات فصلی و سامانه مودیان دو مفهوم یکسان نیستند.
سامانه معاملات فصلی برای دریافت گزارش معاملات طبق ماده 169 طراحی شده بود؛ اما سامانه مودیان برای اجرای گسترده تر تکالیف مرتبط با صورتحساب های الکترونیکی و ثبت اطلاعات معاملات ایجاد شده است.
در سال 1404، سامانه مودیان نقش بسیار مهم تری در ثبت و کنترل معاملات دارد و کسب و کارها باید وضعیت صورتحساب های الکترونیکی خود را به دقت بررسی کنند.
بنابراین صرف جستجوی «ورود به سامانه ماده 169» کافی نیست و مودی باید ابتدا مشخص کند تکلیف معامله موردنظر مربوط به کدام سامانه است.
ورود به سامانه ماده 169 چگونه انجام می شود؟
اگر برای پرونده یا معامله خاصی همچنان نیاز به استفاده از سامانه مربوط به معاملات فصلی داشته باشید، باید از مسیرهای رسمی سازمان امور مالیاتی وارد شوید.
اطلاعات ورود، پرونده مالیاتی و سطح دسترسی مودی باید از قبل در سامانه های مالیاتی ثبت شده باشد.
همچنین بهتر است قبل از ورود، آخرین اطلاعیه سازمان امور مالیاتی درباره سامانه مورد استفاده را بررسی کنید؛ زیرا مسیر ورود و نحوه دسترسی ممکن است با تغییر سامانه ها و فرآیندهای مالیاتی تغییر کند.
ثبت معاملات در سال 1404 چگونه انجام می شود؟
در سال 1404 ثبت معاملات باید بر اساس نوع معامله و تکلیف قانونی مربوط به آن انجام شود.
در مورد معاملاتی که مشمول صورتحساب الکترونیکی هستند، اطلاعات معامله باید طبق مقررات در سامانه مودیان ثبت شود.
اطلاعاتی مانند مشخصات خریدار و فروشنده، مبلغ معامله، تاریخ، نوع کالا یا خدمت و مالیات و عوارض مربوط باید با اسناد واقعی کسب و کار هماهنگ باشد.
اگر معامله ای در چارچوب تکالیف معاملات فصلی قرار بگیرد، باید مقررات همان تکلیف نیز بررسی شود.
به همین دلیل بهتر است قبل از ثبت هر معامله مشخص شود که گزارش آن باید از طریق سامانه مودیان انجام شود یا سامانه معاملات فصلی.
چه اطلاعاتی برای ثبت معاملات لازم است؟
برای ثبت و کنترل صحیح معاملات معمولا به اطلاعاتی مانند موارد زیر نیاز دارید:
- مشخصات خریدار و فروشنده
- شماره اقتصادی یا شناسه ملی طرف معامله
- تاریخ معامله
- شماره و اطلاعات صورتحساب
- مبلغ معامله
- نوع کالا یا خدمت
- مالیات و عوارض مربوط
- اطلاعات قرارداد در صورت وجود
این اطلاعات باید با اسناد حسابداری، فاکتورها و اطلاعات ثبت شده در سیستم مالی کسب و کار مطابقت داشته باشند.
ثبت صحیح اطلاعات خرید و فروش و تطبیق آن با اسناد مالی، نیازمند نظم دقیق در فرآیندهای مالی است. استفاده از خدمات حسابداری میتواند به کسبوکارها کمک کند تا اطلاعات معاملات خود را منظمتر ثبت و کنترل کنند.
آیا ثبت صورتحساب در سامانه مودیان جایگزین ماده 169 می شود؟
در مواردی که معامله طبق قانون و مقررات سامانه مودیان با صورتحساب الکترونیکی ثبت شده باشد، اطلاعات آن می تواند مبنای گزارش دهی مالیاتی قرار گیرد و از ثبت دوباره همان معامله در گزارش های دیگر جلوگیری شود.
اما این موضوع به نوع معامله و مقررات مربوط بستگی دارد و نباید برای تمام معاملات یک حکم یکسان در نظر گرفت.
به همین دلیل، قبل از ارسال اطلاعات تکراری باید بررسی شود که معامله موردنظر قبلا در سامانه مودیان ثبت شده است یا خیر.

مهلت ارسال معاملات فصلی در سال 1404
مهلت ارسال اطلاعات معاملات فصلی باید براساس مقررات مربوط به همان تکلیف و آخرین اطلاعیه های سازمان امور مالیاتی بررسی شود.
به دلیل تغییر فرآیندهای گزارش دهی و گسترش سامانه مودیان، نمی توان بدون بررسی شرایط معامله، یک مهلت ثابت را برای تمام معاملات سال 1404 اعلام کرد.
بنابراین اگر برای یک معامله مشخص قصد ارسال گزارش دارید، بهتر است آخرین اطلاعیه رسمی سازمان امور مالیاتی و وضعیت تکلیف همان معامله را بررسی کنید.
جریمه عدم ارسال معاملات فصلی چیست؟
در صورت وجود تکلیف قانونی برای ارسال اطلاعات معاملات و انجام ندادن آن، ممکن است مودی مشمول جرائم مالیاتی شود.
میزان جریمه به نوع تکلیف، نوع تخلف و مقررات مربوط بستگی دارد. بنابراین نباید برای تمام خطاها یا معاملات یک نرخ جریمه ثابت در نظر گرفت.
از طرف دیگر، اگر اطلاعات معامله به صورت ناقص یا اشتباه ثبت شود، ممکن است در رسیدگی مالیاتی بین اطلاعات خریدار و فروشنده مغایرت ایجاد شود.
برای بررسی وضعیت پرونده، تشخیص تکالیف مربوط به ماده ۱۶۹ و جلوگیری از ایجاد جرایم احتمالی، استفاده از خدمات مالیاتی تخصصی میتواند مسیر انجام امور مالیاتی را سادهتر کند.
چگونه از جریمه معاملات فصلی جلوگیری کنیم؟
برای جلوگیری از ایجاد مشکل بهتر است:
- اطلاعات خرید و فروش را منظم ثبت کنید.
- مشخصات طرف معامله را دقیق وارد کنید.
- صورتحساب های الکترونیکی را کنترل کنید.
- اطلاعات سامانه مودیان را با حسابداری تطبیق دهید.
- از ثبت دوباره معاملاتی که قبلا به شکل صحیح گزارش شده اند خودداری کنید.
- مهلت تکالیف مالیاتی را به صورت دوره ای بررسی کنید.
- رسیدها و مستندات ثبت معاملات را نگهداری کنید.
مشاهده و بررسی سوابق معاملات
پس از ثبت اطلاعات، لازم است سوابق معاملات و صورتحساب های ثبت شده بررسی شوند.
در سال 1404، به دلیل اهمیت سامانه مودیان، بهتر است علاوه بر سوابق مربوط به معاملات فصلی، صورتحساب های الکترونیکی ثبت شده و وضعیت آنها در کارپوشه مالیاتی نیز کنترل شود.
این کار می تواند به شناسایی مغایرت ها، صورتحساب های رد شده و اشتباهات ثبت اطلاعات کمک کند.
اگر در ثبت معامله اشتباه کنیم چه باید کرد؟
اگر بعد از ثبت معامله متوجه اشتباه شدید، ابتدا باید مشخص کنید اطلاعات در کدام سامانه ثبت شده است. سپس طبق مقررات همان سامانه، برای اصلاح یا ثبت اطلاعات جایگزین اقدام کنید.
اشتباه در مبلغ، تاریخ، شناسه طرف معامله یا نوع صورتحساب می تواند در تطبیق اطلاعات مالیاتی مشکل ایجاد کند. بنابراین بهتر است اصلاح خطا را به زمان رسیدگی مالیاتی موکول نکنید.
مدیریت صحیح اطلاعات مالی و قانونی کسبوکار تنها به معاملات محدود نمیشود و موارد مرتبط با کارکنان و تعهدات قانونی نیز اهمیت دارد. استفاده از خدمات بیمه میتواند به انجام صحیح امور بیمهای و کاهش ریسکهای قانونی کمک کند.
نکات مهم درباره ماده 169 در سال 1404
ماده 169 همچنان یکی از مواد مهم قانون مالیات های مستقیم است، اما نحوه اجرای تکالیف مرتبط با معاملات در سال های اخیر تغییر کرده است.
به همین دلیل، استفاده از اطلاعات قدیمی درباره سامانه معاملات فصلی می تواند باعث اشتباه شود.
مهم ترین نکته برای سال 1404 این است که مودی ابتدا مشخص کند معامله موردنظر مشمول سامانه مودیان و صورتحساب الکترونیکی است یا تکلیف دیگری برای آن وجود دارد.
همچنین نباید تصور کرد که تمام معاملات باید همزمان در سامانه مودیان و سامانه معاملات فصلی ثبت شوند.
سخن پایانی
در پایان باید گفت، سامانه معاملات فصلی ماده 169 در گذشته یکی از اصلی ترین ابزارهای گزارش معاملات به سازمان امور مالیاتی بود، اما با اجرای سامانه مودیان و توسعه صورتحساب های الکترونیکی، فرآیند گزارش دهی معاملات تغییر کرده است.
در سال 1404، مهم ترین کار برای مودیان این است که نوع معامله و تکلیف مالیاتی مربوط به آن را به درستی تشخیص دهند و سپس اطلاعات را در سامانه مناسب ثبت کنند.
برای بررسی تکالیف ماده 169، سامانه مودیان و نحوه ثبت معاملات، کارشناسان تیوان تراز می توانند پرونده مالیاتی کسب و کار شما را بررسی و در انجام صحیح این فرآیند راهنمایی کنند.
سوالات متداول
سامانه ماده 169 در سال 1404 چیست؟
سامانه ماده 169 برای دریافت اطلاعات معاملات طبق مقررات ماده 169 طراحی شده بود، اما با توسعه سامانه مودیان و صورتحساب های الکترونیکی، نحوه گزارش دهی بسیاری از معاملات تغییر کرده است.
آیا در سال 1404 هنوز باید معاملات را در سامانه ماده 169 ثبت کنیم؟
بستگی به نوع معامله و تکلیف قانونی آن دارد. در مواردی که معامله مشمول ثبت صورتحساب الکترونیکی در سامانه مودیان باشد، نباید بدون بررسی اطلاعات را دوباره در سامانه قدیمی ثبت کرد.
آیا سامانه مودیان جایگزین سامانه معاملات فصلی شده است؟
در برخی موارد، اطلاعات صورتحساب های الکترونیکی ثبت شده در سامانه مودیان جایگزین گزارش دهی جداگانه برخی معاملات شده است، اما وضعیت همه معاملات یکسان نیست و باید نوع معامله بررسی شود.




