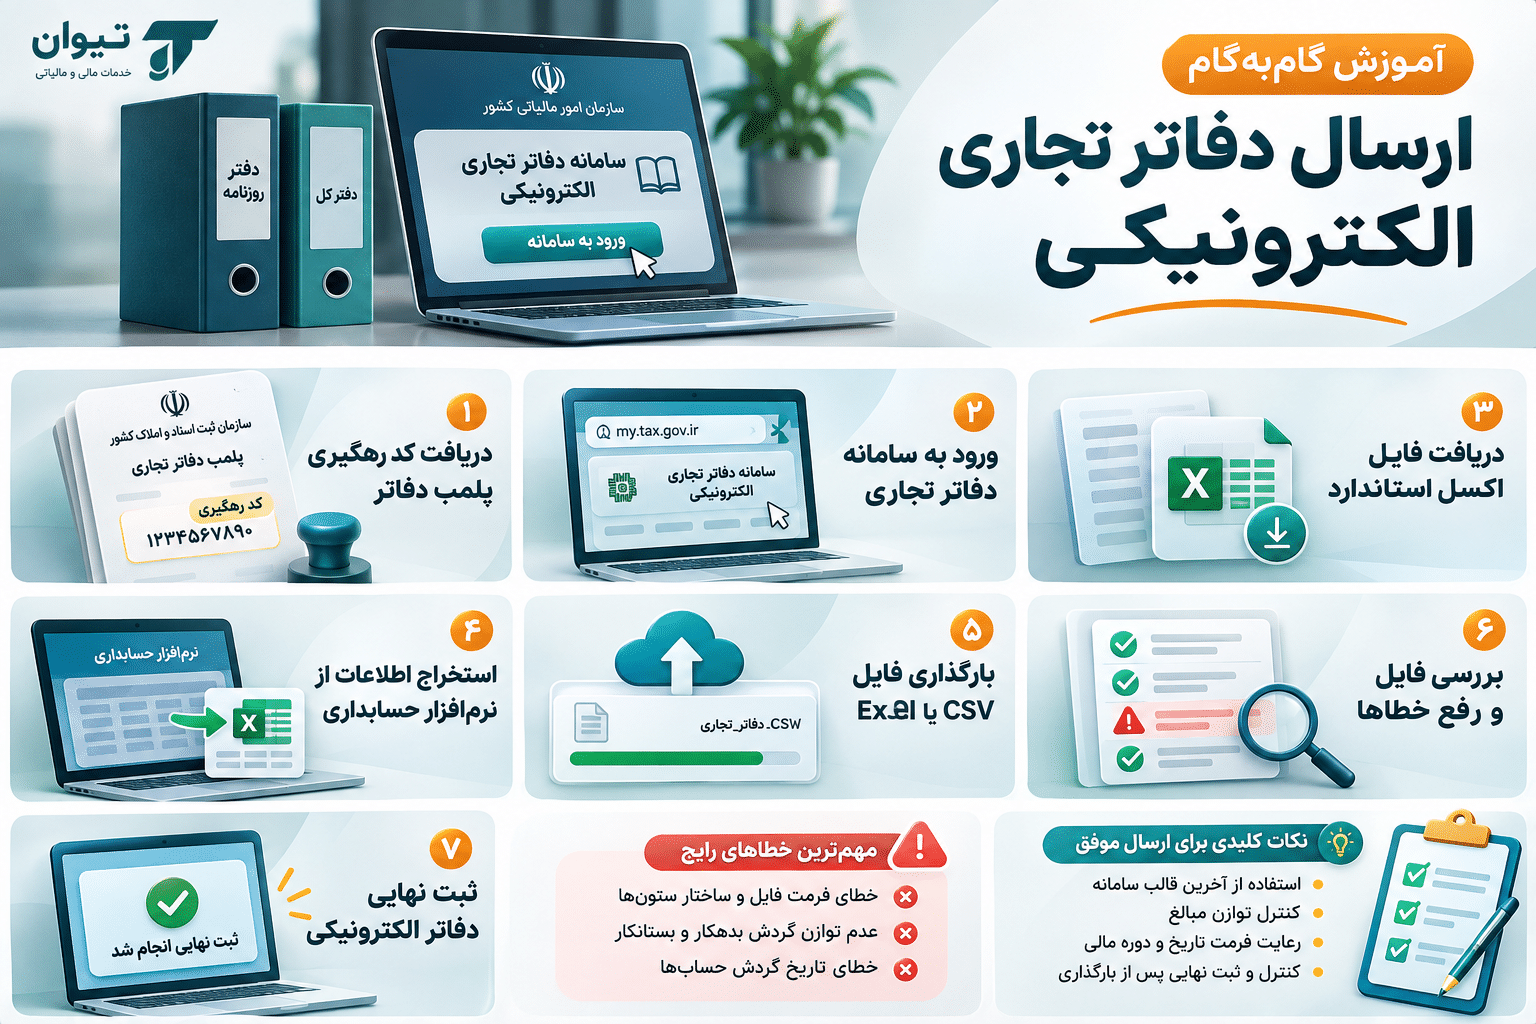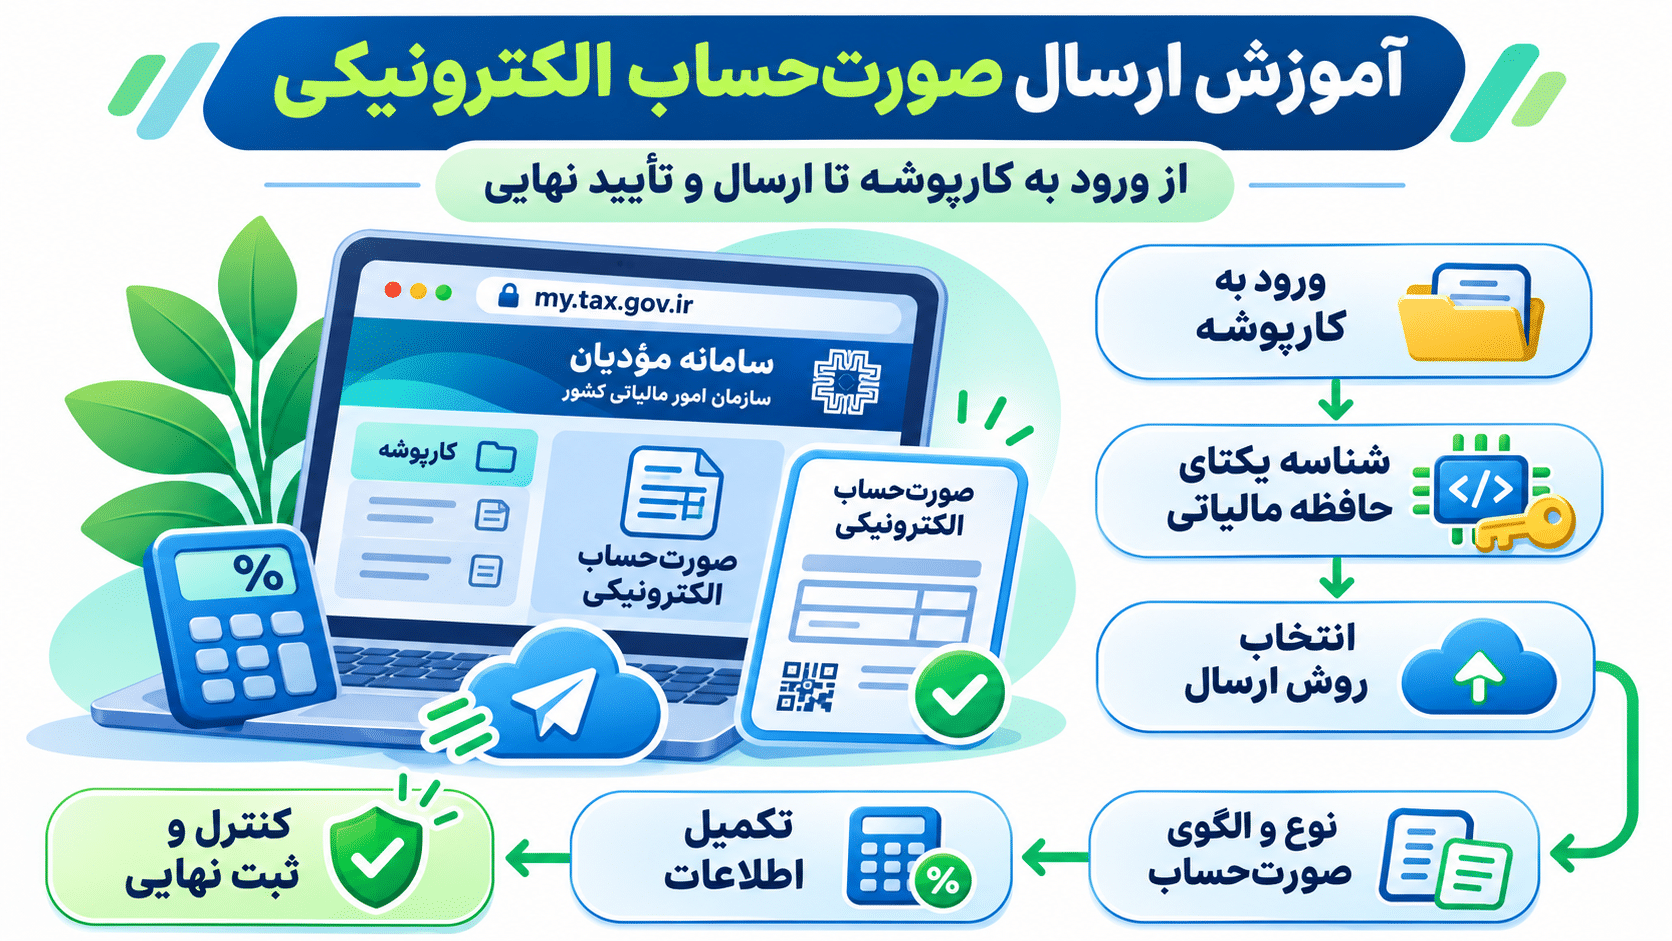
برای ارسال صحیح صورت حساب الکترونیکی، باید ابتدا زیرساخت مالیاتی کسبوکار آماده شود و سپس اطلاعات معاملات از طریق روش انتخابی به سامانه ارسال گردد؛ از دریافت شناسه یکتا حافظه مالیاتی تا ارسال از طریق نرم افزار واسط
اگر هنوز نمیدانید صورت حساب الکترونیکی چیست و اهمیت ارسال دقیق آن چیست مطلب صورت حساب الکترونیکی را از دست ندهید.
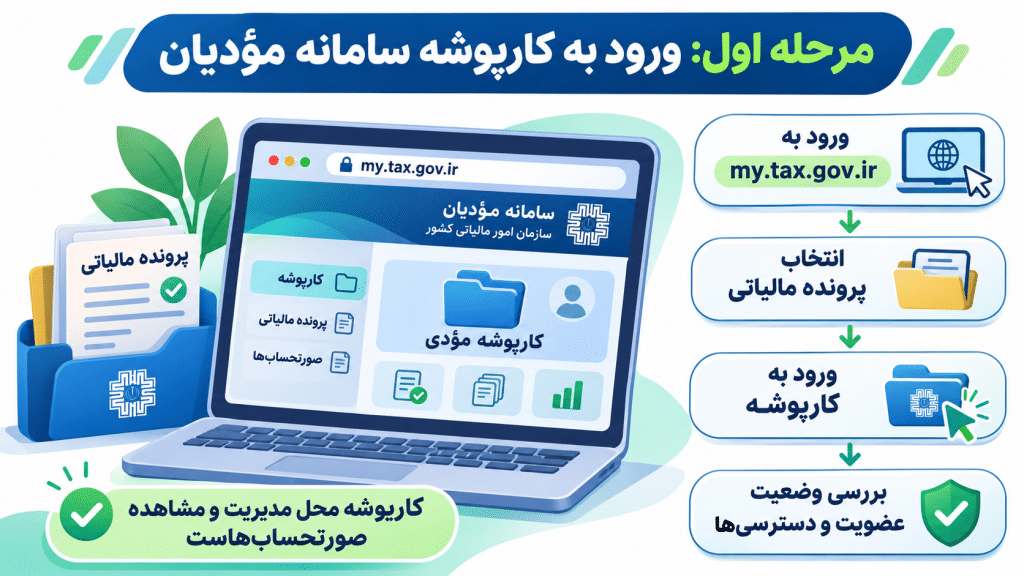
مرحله اول: ورود به کارپوشه سامانه مودیان
ابتدا به درگاه ملی خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir مراجعه کنید.
پس از ورود، پرونده مالیاتی موردنظر را انتخاب کرده و وارد کارپوشه سامانه مؤدیان شوید.
در این مرحله باید وضعیت پرونده، اطلاعات عضویت و دسترسیهای مربوط به ارسال صورتحساب بررسی شود.
نکته مهم این است که کارپوشه، محل مدیریت و مشاهده اطلاعات صورتحسابهاست و صدور و ارسال فاکتور بسته به روش انتخابشده، معمولاً از طریق نرمافزار متصل یا شرکت معتمد انجام میشود.
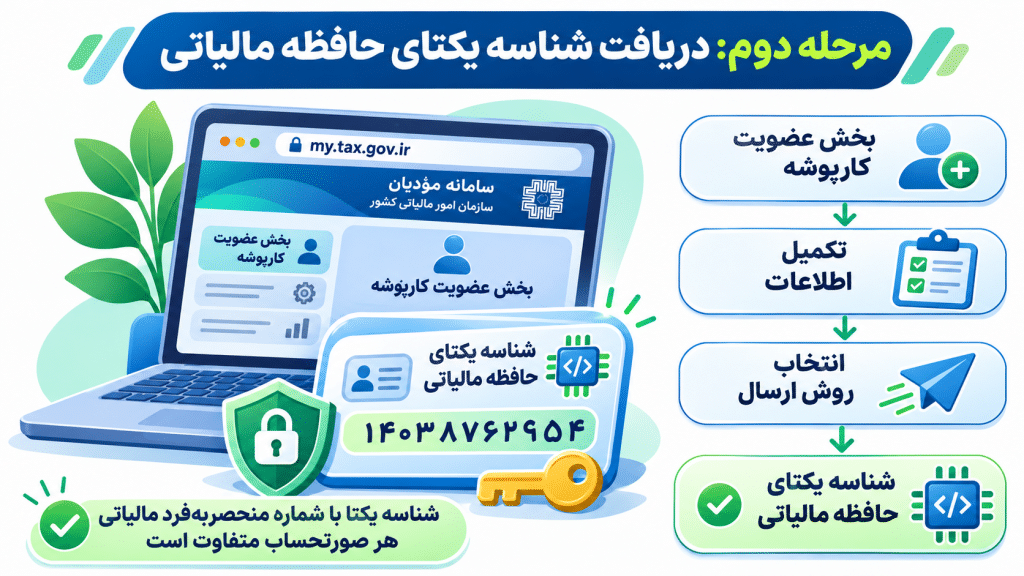
مرحله دوم: دریافت شناسه یکتای حافظه مالیاتی برای ارسال صورت حساب الکترونیکی
شناسه یکتای حافظه مالیاتی، شناسهای است که برای شناسایی حافظه مالیاتی و ارتباط آن با مؤدی مورد استفاده قرار میگیرد.
برای دریافت آن، در بخش عضویت کارپوشه، اطلاعات موردنیاز و روش ارسال صورتحساب را تکمیل کنید.
در روش ارسال مستقیم، تنظیمات مربوط به کلید عمومی و امضای الکترونیکی نیز باید مطابق دستورالعمل فنی انجام شود.
توجه: شناسه یکتای حافظه مالیاتی با شماره منحصربهفرد مالیاتی هر صورتحساب متفاوت است. شماره منحصربهفرد مالیاتی برای شناسایی هر صورتحساب صادرشده کاربرد دارد.
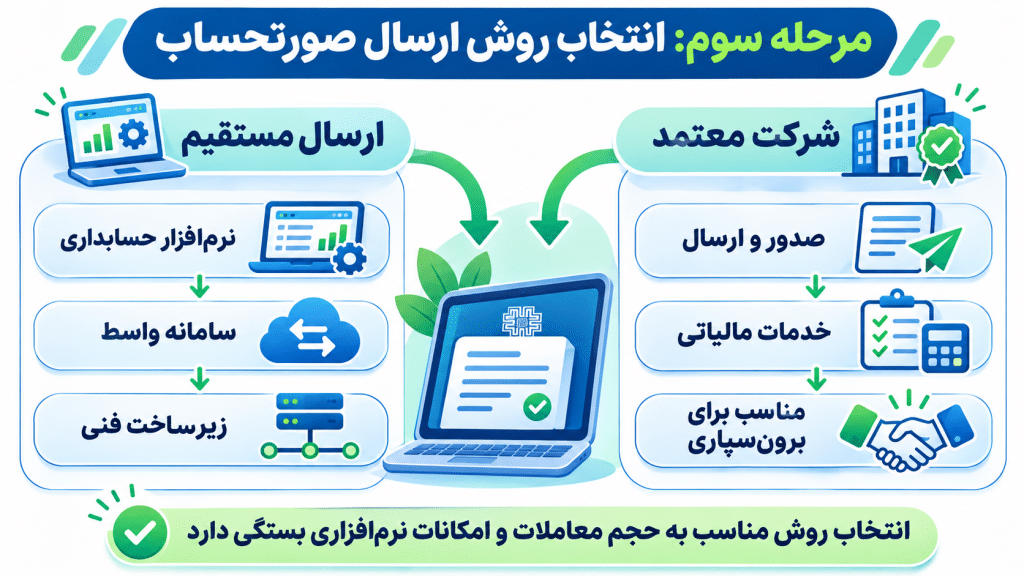
مرحله سوم: انتخاب روش ارسال صورتحساب
ارسال صورتحساب الکترونیکی از مسیرهای مختلفی امکانپذیر است که دو روش متداول آن عبارتاند از:
۱. ارسال مستقیم از طریق نرمافزار متصل به سامانه مؤدیان
در این روش، اطلاعات صورتحساب از طریق نرمافزار حسابداری یا سامانه واسط سازگار با استانداردهای فنی سازمان امور مالیاتی ارسال میشود.
این روش برای کسبوکارهایی مناسب است که نرمافزار و زیرساخت لازم را در اختیار دارند.
۲. ارسال از طریق شرکت معتمد ارائهکننده خدمات مالیاتی
در این روش، شرکت معتمد مطابق نوع خدمت و مجوز خود، بخشی یا تمام فرآیند صدور و ارسال صورتحساب را انجام میدهد.
انتخاب روش مناسب به حجم معاملات، نوع فعالیت، امکانات نرمافزاری و توان اجرایی واحد مالی بستگی دارد.
اگر در ارسال صورت حساب به مشکل برخوردید میتوانید به کارشناسان مجموعه ما تماس حاصل کنید یا از طریق فرم مشاوره رایگان اطلاعات خود را وارد کرده تا حداکثر 24 ساعت آینده با شما تماس بگیریم
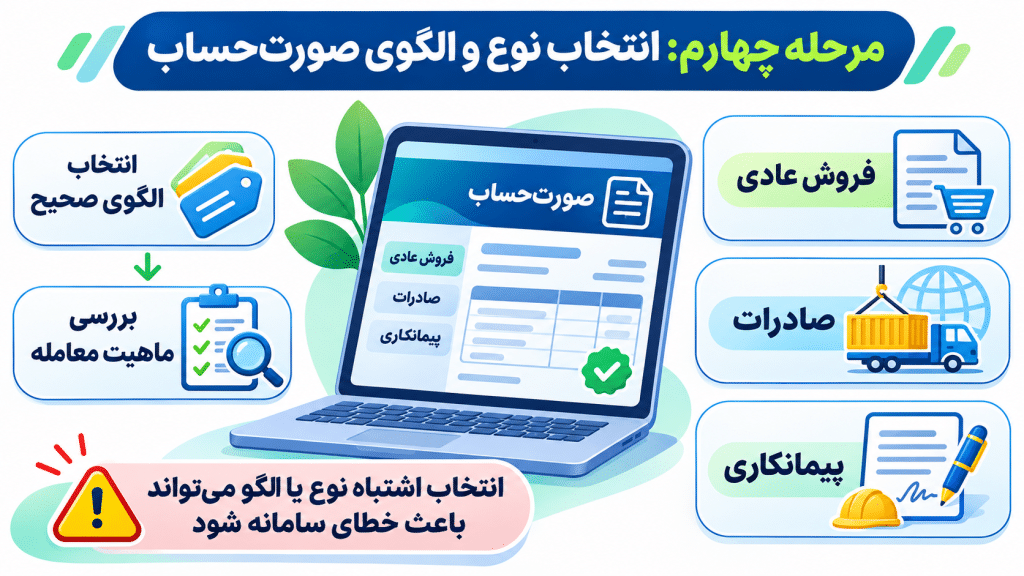
مرحله چهارم: انتخاب نوع و الگوی صورت حساب الکترونیکی
پس از آمادهسازی روش ارسال، باید نوع صورتحساب و الگوی متناسب با معامله مشخص شود.
برای نمونه، فروش عادی، صادرات، قرارداد پیمانکاری و بعضی معاملات خاص ممکن است دارای الگوهای متفاوتی باشند.
انتخاب اشتباه نوع یا الگوی صورتحساب میتواند موجب ثبت نادرست اطلاعات یا بروز خطای سامانه شود.
بنابراین، پیش از ثبت نهایی باید ماهیت واقعی معامله بررسی شود.
مرحله پنجم: تکمیل اطلاعات صورت حساب الکترونیکی
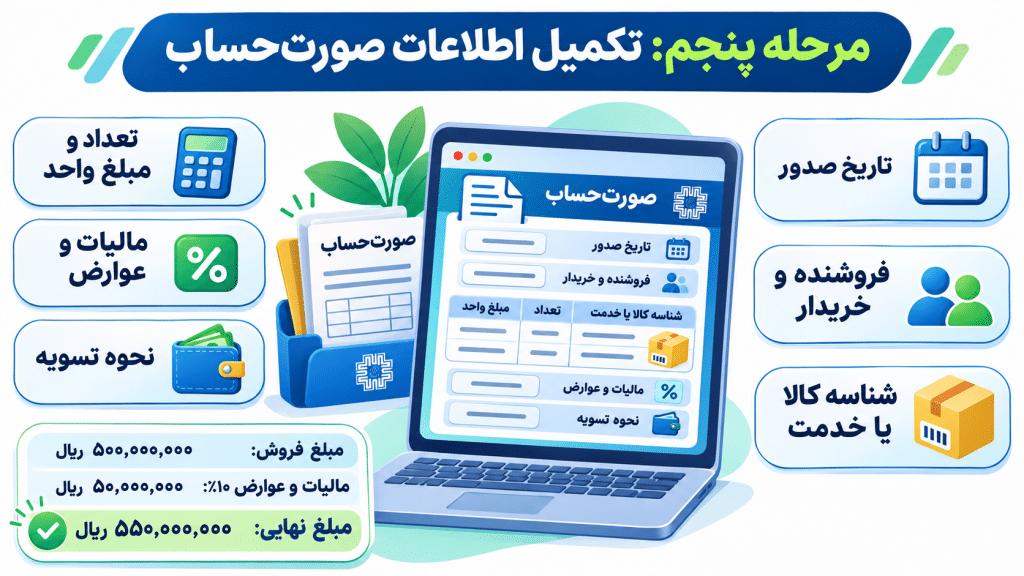
در این مرحله اطلاعات اصلی معامله در نرمافزار وارد میشود.
اطلاعات مهم شامل موارد زیر است:
- تاریخ صدور صورتحساب
- مشخصات فروشنده و خریدار
- شناسه کالا یا خدمت
- شرح کالا یا خدمت، تعداد و مبلغ واحد
- مبلغ کل و تخفیفات
- نرخ و مبلغ مالیات و عوارض ارزش افزوده
- نحوه تسویه وجه معامله، شامل نقدی یا نسیه حسب مورد
برای مثال، اگر شرکتی کالایی به مبلغ ۵۰۰ میلیون ریال با نرخ عمومی ۱۰ درصد مالیات بر ارزش افزوده بفروشد، اطلاعات صورتحساب بهصورت زیر خواهد بود:
| شرح | مبلغ (ریال) |
| مبلغ فروش قبل از مالیات | ۵۰۰,۰۰۰,۰۰۰ |
| مالیات و عوارض ۱۰ درصد | ۵۰,۰۰۰,۰۰۰ |
| مبلغ نهایی صورتحساب | ۵۵۰,۰۰۰,۰۰۰ |
این مثال مربوط به کالایی است که مشمول نرخ عمومی مالیات بر ارزش افزوده باشد؛ برای کالاهای معاف یا دارای نرخ خاص، باید مقررات مربوط رعایت شود.
مرحله ششم: کنترل اطلاعات قبل از ارسال به سامانه مودیان
یکی از مهمترین بخشهای صدور اصولی صورتحساب، کنترل اطلاعات پیش از ارسال است.
حسابدار باید مطمئن شود که:
- صورتحساب متعلق به پرونده مالیاتی صحیح است.
- مشخصات خریدار با اطلاعات واقعی طرف معامله تطابق دارد.
- کالا یا خدمت و شناسه آن بهدرستی انتخاب شده است.
- مبلغ فروش با قرارداد، فاکتور و اسناد حسابداری مطابقت دارد.
- نرخ مالیات و عوارض صحیح است.
- نحوه تسویه نقدی یا نسیه مطابق شرایط معامله ثبت شده است.
این کنترلها میتوانند احتمال نیاز به صدور صورتحساب اصلاحی یا ابطالی را کاهش دهند.
مرحله هفتم: ارسال و بررسی نتیجه ثبت صورت حساب
پس از تأیید اطلاعات، صورتحساب از طریق نرمافزار یا شرکت معتمد به سامانه مؤدیان ارسال میشود.
اما فرآیند در همین مرحله پایان نمییابد.
باید نتیجه پردازش صورتحساب بررسی شود و از ثبت موفق آن اطمینان حاصل گردد.
در صورت دریافت خطا یا رد شدن اطلاعات، لازم است علت خطا مشخص و مطابق ضوابط اصلاح شود.
صرف انتخاب گزینه ارسال در نرمافزار، به معنای پذیرش قطعی صورتحساب در سامانه مؤدیان نیست.
پس از ثبت موفق، شماره منحصربهفرد مالیاتی و اطلاعات مربوط به وضعیت صورتحساب باید نگهداری شود.
پس از ارسال صورت حساب، خریدار چه اقدامی باید انجام دهد؟
هنگامی که صورتحساب نوع اول با مشخصات صحیح خریدار ثبت میشود، اطلاعات مربوط در کارپوشه خریدار قابل مشاهده خواهد بود.
خریدار باید صورتحساب را با اسناد خرید، قرارداد و کالا یا خدمات دریافتی تطبیق دهد.
در صورت صحت اطلاعات، صورتحساب تأیید میشود و در صورت وجود مغایرت، خریدار میتواند مطابق مقررات نسبت به رد آن اقدام کند.
طبق مقررات عمومی سامانه، برای واکنش خریدار مهلت ۳۰روزه در نظر گرفته شده است و در صورت عدم واکنش در مهلت مقرر، صورتحساب مشمول تأیید سیستمی میشود.
بااینحال، تأیید سیستمی بهتنهایی به معنای احراز تمام شرایط قانونی اعتبار مالیاتی نیست.
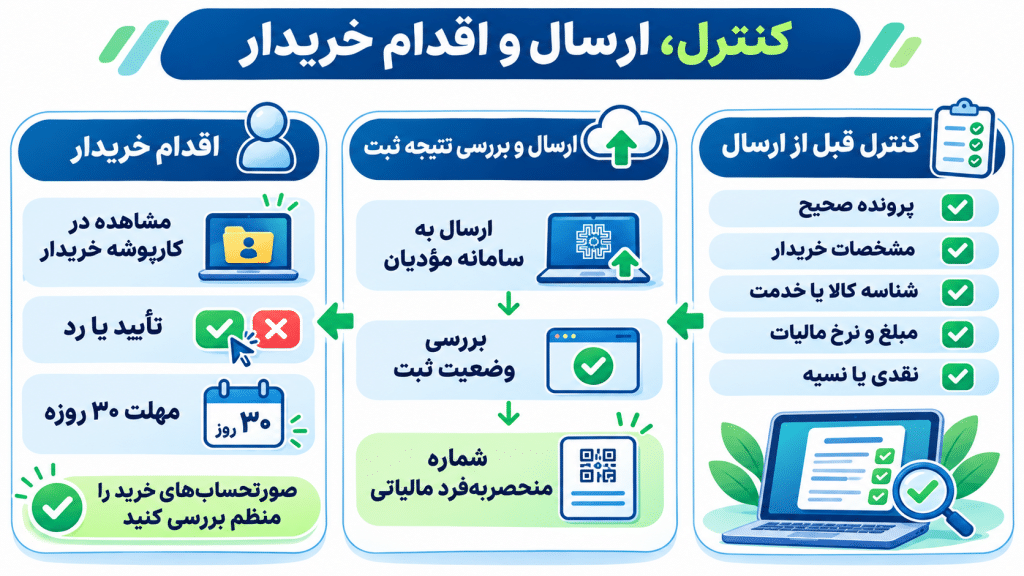
توصیه کاربردی تیوان: صورتحسابهای خرید را بهصورت منظم بررسی کنید و کنترل آنها را به روزهای پایانی فصل موکول نکنید.