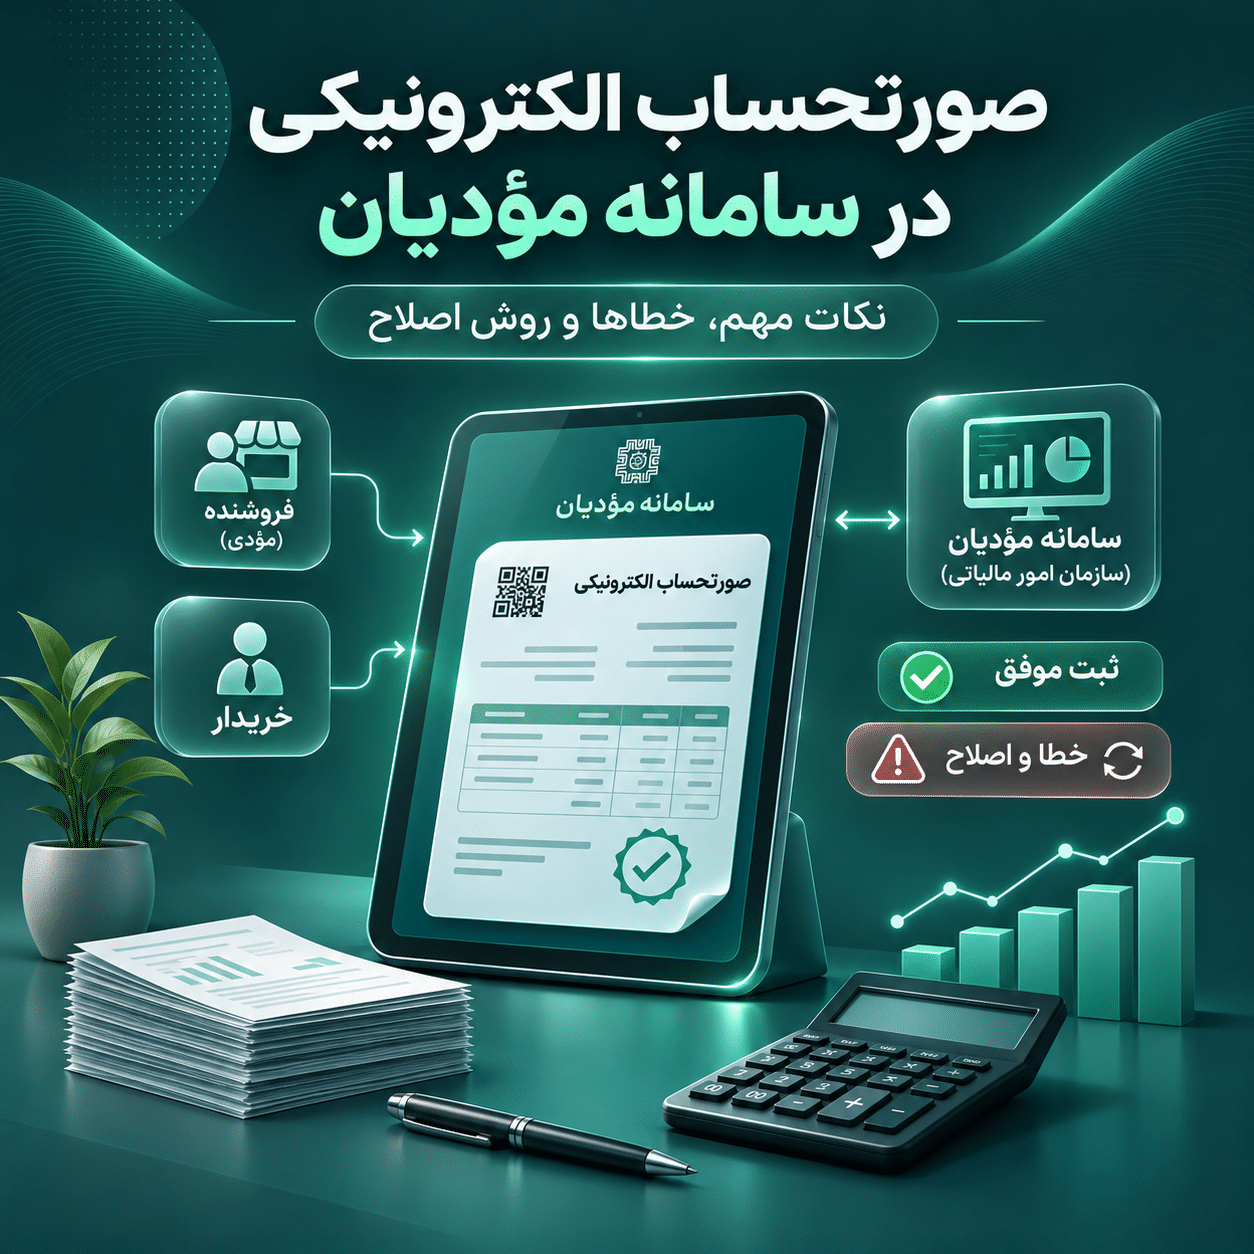
نحوه ارسال صورت حساب الکترونیکی در سامانه مؤدیان چگونه است؟ برای ثبت صحیح فاکتور فروش چه اطلاعاتی لازم داریم؟ تفاوت صورت حساب نوع اول و دوم چیست و اگر صورت حساب اشتباه ارسال شود، چگونه میتوان آن را اصلاح کرد؟
با اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، صدور و ارسال صورت حساب الکترونیکی به یکی از مهمترین تکالیف مالیاتی کسبوکارهای مشمول تبدیل شده است. بااینحال، ارسال یک فاکتور به معنای ثبت صحیح و نهایی آن نیست.
اشتباه در شناسه کالا یا خدمت، اطلاعات خرار، نرخ مالیات بر ارزش افزوده یا نحوه تسویه معامله میتواند باعث ایجاد مغایرت در اطلاعات خرید و فروش، اختلال در شناسایی اعتبار مالیاتی و مشکلات بعدی در رسیدگی مالیاتی شود.
در این مقاله از تیوان تراز ناب، مراحل ارسال صورت حساب الکترونیکی در سامانه مؤدیان در سال ۱۴۰۵ را بررسی میکنیم و توضیح میدهیم چگونه میتوان با رعایت چند کنترل ساده، احتمال خطا و جرایم مالیاتی را کاهش داد.
سامانه مؤدیان چیست و چرا ارسال صورت حساب در آن اهمیت دارد؟
سامانه مؤدیان، بستر الکترونیکی سازمان امور مالیاتی برای دریافت، ثبت و مدیریت صورت حسابهای الکترونیکی فعالان اقتصادی است.
در این سامانه، اطلاعات معاملات فروشنده ثبت میشود و در صورت وجود شرایط قانونی، صورت حساب در کارپوشه خریدار نیز قرار میگیرد.
این اطلاعات در فرآیندهای مالیاتی، از جمله تهیه اظهارنامه پیشفرض مالیات بر ارزش افزوده، کنترل معاملات و بررسی اعتبار مالیاتی خریدها مورد استفاده قرار میگیرند.
بنابراین، ثبت صحیح صورت حساب فقط انجام یک تکلیف اداری نیست؛ بلکه مستقیماً بر اطلاعات مالیاتی کسبوکار تأثیر میگذارد.
برای مثال، اگر شرکتی بابت خرید مواد اولیه مالیات بر ارزش افزوده پرداخت کرده باشد، اما صورت حساب معتبر مربوط به آن خرید در کارپوشه شرکت ثبت نشده باشد، ممکن است امکان استفاده از اعتبار مالیاتی آن خرید فراهم نشود.
نکته مهم: از ابتدای دیماه ۱۴۰۴، بهرهمندی از اعتبار مالیاتی خرید در چارچوب مقررات مربوط، مستلزم ثبت صورت حساب الکترونیکی در کارپوشه خریدار و تأیید آن است.
انواع صورت حساب الکترونیکی در سامانه مؤدیان
پیش از ارسال صورت حساب، باید مشخص شود چه نوع صورت حسابی متناسب با معامله است.
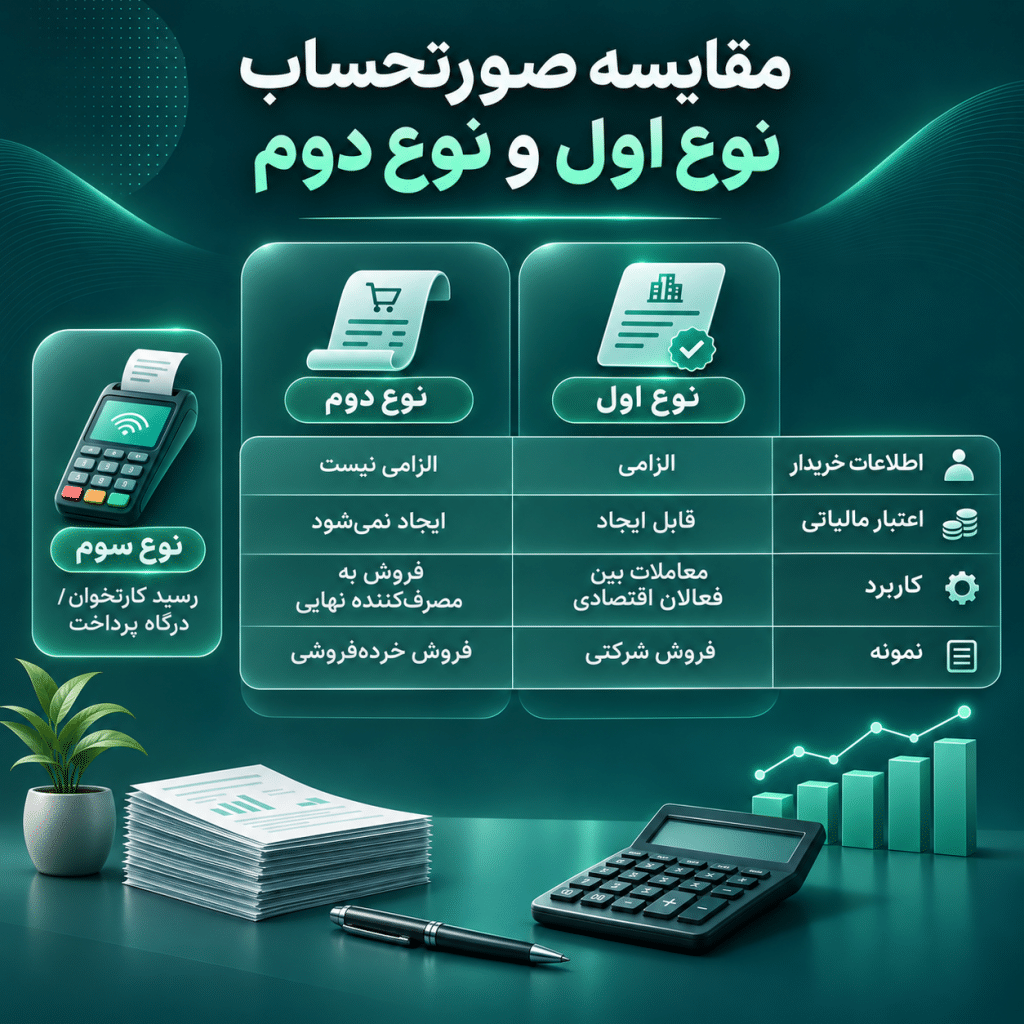
صورت حسابهای الکترونیکی در سه نوع اصلی دستهبندی میشوند.
صورت حساب الکترونیکی نوع اول
صورت حساب نوع اول شامل اطلاعات هویتی فروشنده و خریدار، مشخصات کالا یا خدمت، مبلغ معامله، مالیات و عوارض و سایر اطلاعات موردنیاز است.
این نوع صورت حساب معمولاً برای معاملات میان شرکتها و فعالان اقتصادی کاربرد دارد.
برای مثال، زمانی که یک شرکت تولیدی مواد اولیه خود را از شرکت بازرگانی خریداری میکند، صدور صورت حساب نوع اول با اطلاعات صحیح خریدار اهمیت دارد.
مزیت مهم: این نوع صورت حساب، در صورت احراز سایر شرایط قانونی، میتواند مبنای شناسایی اعتبار مالیاتی خرید برای خریدار قرار گیرد.
صورت حساب الکترونیکی نوع دوم
در صورتحساب نوع دوم، درج اطلاعات هویتی خریدار الزامی نیست.
این نوع صورتحساب معمولاً در فروش به مصرفکننده نهایی مورد استفاده قرار میگیرد و برخلاف صورتحساب نوع اول، مبنای ایجاد اعتبار مالیاتی خرید برای خریدار نیست.
صورت حساب الکترونیکی نوع سوم
صورت حساب نوع سوم به رسید پرداخت صادرشده از دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی مربوط است که مطابق شرایط قانونی بهعنوان صورت حساب الکترونیکی پذیرفته میشود.
مطابق بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱، رسید کارتخوان یا درگاه پرداخت مؤدیانی که یک کالا یا خدمت عرضه میکنند یا کالاها و خدمات آنها دارای نرخ یکسان مالیات بر ارزش افزوده است، تا پایان سال ۱۴۰۵ در حکم صورت حساب الکترونیکی خواهد بود.
البته استفاده از این تسهیلات باید با وضعیت مشمولیت و شرایط قانونی هر مؤدی تطبیق داده شود.
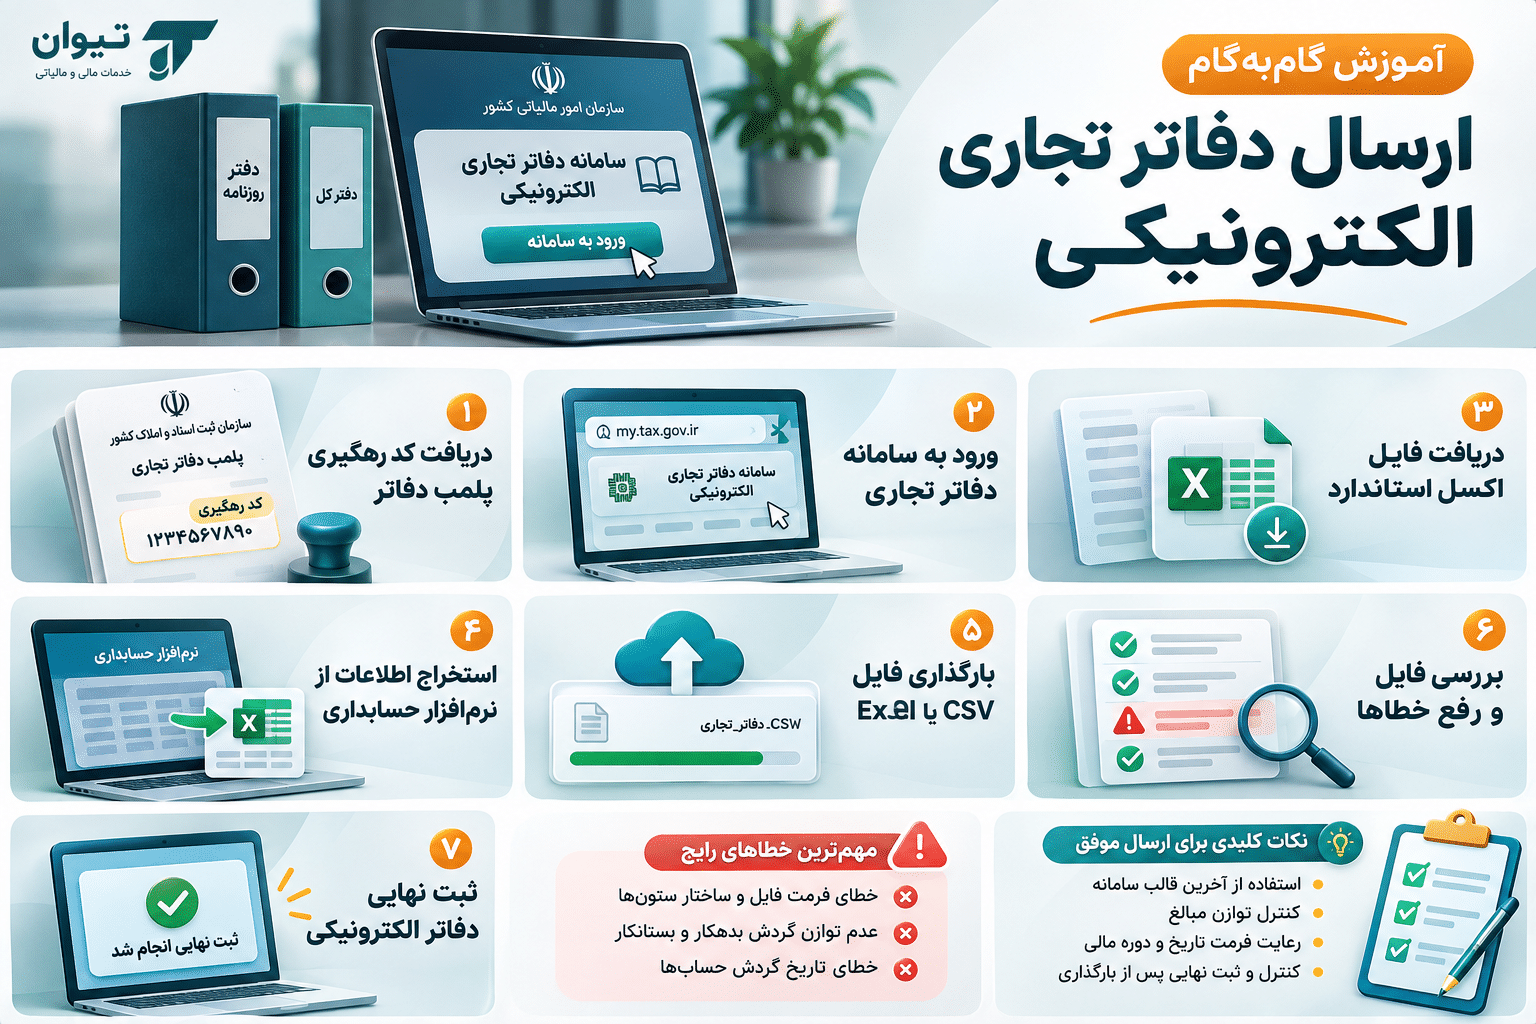
برای نحوه ارسال صورت حساب الکترونیکی به مقاله آموزش مرحله به مرحله ارسال صورت حساب الکترونیکی در مودیان که به صورت اختصاصی تهیه شده مراجعه کنید.
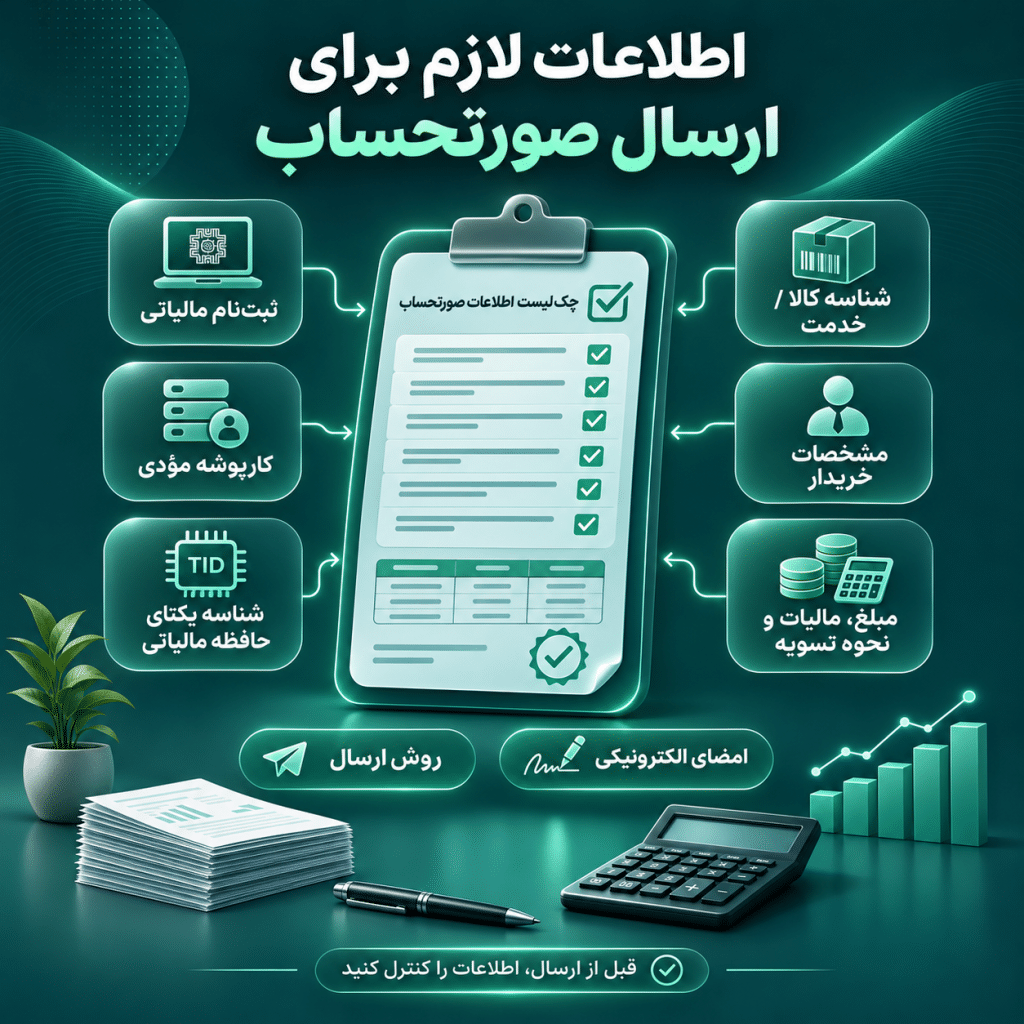
برای ارسال صورت حساب در سامانه مؤدیان چه اطلاعاتی لازم است؟
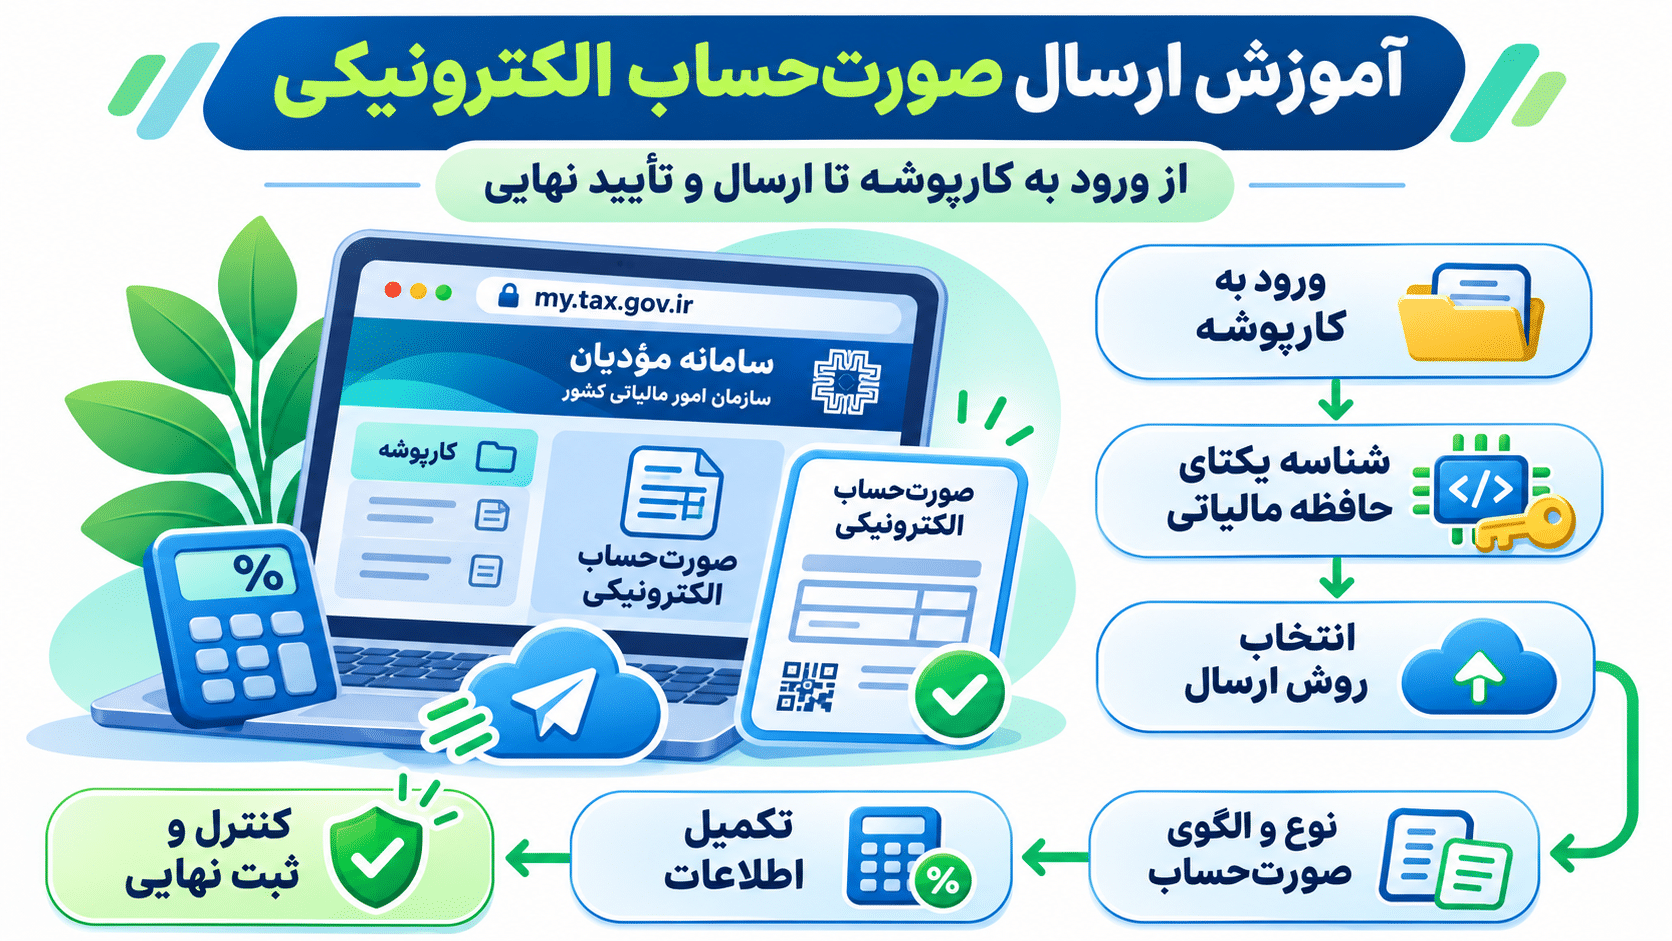
پیش از شروع فرآیند ارسال، لازم است اطلاعات هویتی و مالیاتی کسبوکار و مشخصات معاملات آماده باشد.
مهمترین پیشنیازها عبارتاند از:
- تکمیل ثبتنام مالیاتی و فعال بودن پرونده مربوط
- دسترسی به کارپوشه سامانه مؤدیان
- دریافت شناسه یکتای حافظه مالیاتی
- فراهم کردن گواهی و کلیدهای امضای الکترونیکی در روشهایی که به آن نیاز دارند
- تهیه شناسه صحیح کالا یا خدمت
- مشخصات خریدار در معاملات مشمول صورت حساب نوع اول
- اطلاعات مبلغ، مقدار، تخفیف، مالیات و نحوه تسویه معامله
- انتخاب نرمافزار یا روش مجاز ارسال صورت حساب
فهرست شناسههای کالا و خدمات از طریق سامانه stuffid.tax.gov.ir قابل بررسی است.
استفاده از شناسهای که با ماهیت واقعی کالا یا خدمت تطابق ندارد، میتواند موجب بروز مغایرت و اشکال در اطلاعات ثبتشده شود.
ارسال صورت حساب از طریق ورود به سامانه مالیاتی و سپس انتخاب گزینه کارپوشه تجاری: my.tax.gov.ir
مهلت ارسال صورت حساب الکترونیکی در سال ۱۴۰۵ چند روز است؟
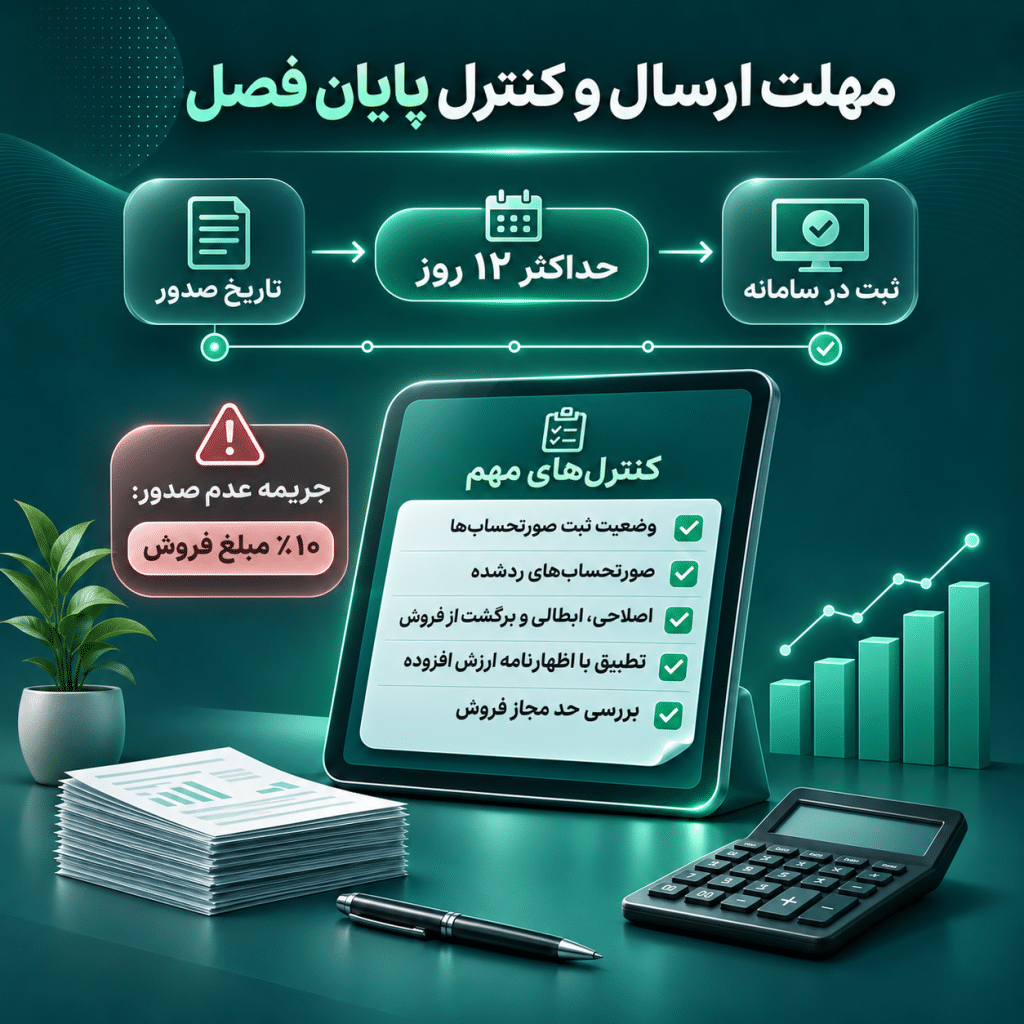
بر اساس اطلاعیه سازمان امور مالیاتی که از ۱۵ آبان ۱۴۰۳ اجرا شده، فاصله عمومی مجاز میان تاریخ صدور صورت حساب الکترونیکی تا ارسال و ثبت آن در سامانه مؤدیان، ۱۲ روز اعلام شده است.
البته این مهلت ممکن است برای برخی دورهها یا شرایط خاص، بر اساس اطلاعیهها و بخشنامههای بعدی تغییر کرده باشد.
برای مثال، در سال ۱۴۰۵ برای برخی صورت حسابهای مربوط به اسفند ۱۴۰۴ و ابتدای بهار ۱۴۰۵ تمدیدهای ویژهای ابلاغ شد.
به همین دلیل، برای تعیین مهلت هر صورت حساب باید تاریخ صدور، دوره مالیاتی، روش ارسال و آخرین مقررات قابل اجرا بررسی شود.
بهترین روش اجرایی برای واحدهای مالی این است که صورت حسابها در کوتاهترین زمان ممکن پس از ثبت قطعی معامله ارسال شوند و کنترل آنها به پایان مهلت قانونی موکول نشود.
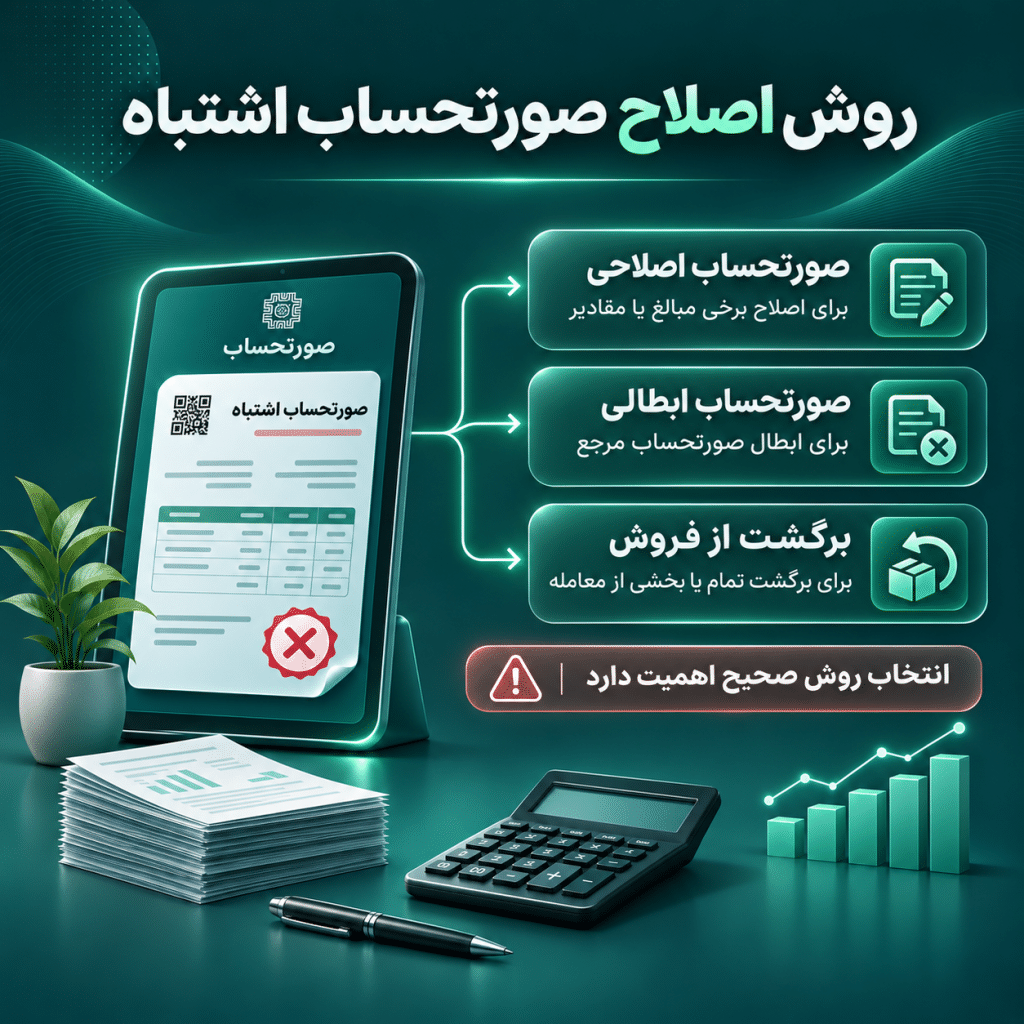
چگونه صورت حساب اشتباه را در سامانه مؤدیان اصلاح کنیم؟
گاهی پس از ثبت صورت حساب مشخص میشود که اطلاعات معامله بهدرستی وارد نشده است.
در چنین شرایطی، ویرایش مستقیم صورت حساب ثبتشده به شکل معمول امکانپذیر نیست و باید با توجه به ماهیت اشتباه، از صورت حساب اصلاحی، ابطالی یا برگشت از فروش استفاده کرد.
صورت حساب اصلاحی
زمانی استفاده میشود که بعضی اطلاعات قابل اصلاح صورت حساب، مانند برخی مبالغ یا مقادیر، اشتباه ثبت شده باشند.
در این حالت، صورت حساب اصلاحی با ارجاع به شماره مالیاتی صورت حساب مرجع صادر میشود.
البته همه اطلاعات قابل اصلاح نیستند و برای برخی اشتباهات، از جمله اطلاعات هویتی کلیدی خریدار یا شناسه کالا یا خدمت، ممکن است نیاز به ابطال و صدور صورت حساب جدید وجود داشته باشد.
صورت حساب ابطالی
زمانی کاربرد دارد که صورت حساب نباید بهعنوان معامله معتبر باقی بماند یا به دلیل ماهیت اشتباه، امکان اصلاح آن با صورت حساب اصلاحی وجود نداشته باشد.
ابطال باید بر اساس شرایط مقرر در دستورالعمل صدور صورت حساب الکترونیکی انجام شود.
صورت حساب برگشت از فروش
در مواردی که تمام یا بخشی از کالا یا خدمت معاملهشده برگشت داده میشود، بسته به وضعیت معامله و صورت حساب مرجع، از صورت حساب برگشت از فروش استفاده میشود.
نکته: انتخاب روش اصلاح اشتباه اهمیت زیادی دارد؛ زیرا صدور نامناسب صورت حساب ارجاعی ممکن است باعث مغایرت بیشتر در اطلاعات فروش و ارزش افزوده شود.
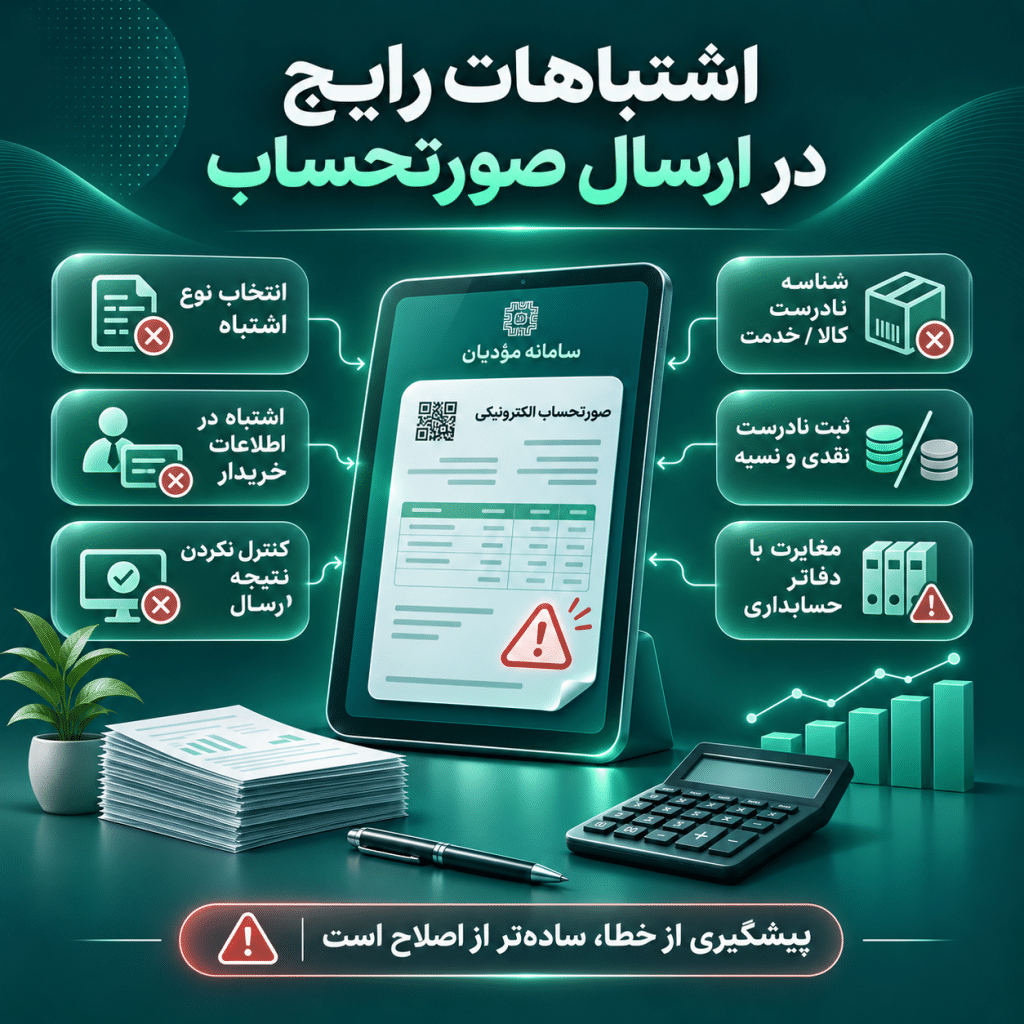
اشتباهات رایج هنگام ارسال صورت حساب الکترونیکی
بخش قابل توجهی از مشکلات سامانه مؤدیان به خطاهای ورود اطلاعات یا نبود کنترل داخلی در واحد مالی مربوط است.
مهمترین اشتباهات عبارتاند از:
۱. انتخاب نوع اشتباه صورت حساب: صدور صورت حساب نوع دوم برای معاملهای که خریدار آن فعال اقتصادی بوده و به صورت حساب نوع اول نیاز دارد.
۲. ثبت شناسه نادرست کالا یا خدمت: انتخاب شناسهای که با ماهیت واقعی معامله تطابق ندارد.
۳. اشتباه در اطلاعات خریدار: ثبت شماره اقتصادی یا اطلاعات هویتی اشتباه و قرار نگرفتن صورت حساب در کارپوشه صحیح.
۴. ثبت نادرست معاملات نقدی و نسیه: درج اطلاعات تسویه برخلاف شرایط واقعی معامله که ممکن است بر محاسبات مالیات و عوارض اثر بگذارد.
۵. کنترل نکردن نتیجه ارسال: تصور اینکه همه صورت حسابهای ارسالشده از نرمافزار، حتماً در سامانه مؤدیان پذیرفته شدهاند.
۶. بررسی نکردن حد مجاز فروش: بیتوجهی به محدودیت موضوع ماده ۶ قانون پایانههای فروشگاهی که میتواند بر وضعیت اعتبار مالیاتی صورت حسابها اثرگذار باشد.
۷. مغایرت صورت حساب با دفاتر حسابداری: اختلاف مبلغ یا تاریخ معامله میان نرمافزار حسابداری، اسناد فروش و سامانه مؤدیان.
پیشگیری از این خطاها معمولاً کمهزینهتر و سادهتر از اصلاح صورت حسابها در پایان دوره مالیاتی است.
ارتباط ارسال صورت حساب الکترونیکی با اظهارنامه ارزش افزوده چیست؟
یکی از مهمترین کاربردهای اطلاعات سامانه مؤدیان، تهیه اظهارنامه پیشفرض مالیات بر ارزش افزوده است.
اطلاعات صورت حسابهای فروش، خرید و صورت حسابهای ارجاعی، مطابق مقررات مربوط، در محاسبات دوره مالیاتی تأثیر میگذارند.
برای مثال، اگر یک شرکت صورت حسابهای فروش خود را ثبت کرده باشد اما بخشی از صورت حسابهای خرید آن بهدرستی در سامانه ثبت یا تأیید نشده باشند، ممکن است اعتبار مالیاتی خریدهای مربوط در محاسبات اظهارنامه منظور نشود.
این موضوع میتواند باعث افزایش مبلغ مالیات قابل پرداخت و ایجاد مغایرت میان اطلاعات اظهارنامه و دفاتر مالی شرکت شود.
بنابراین، قبل از تأیید نهایی اظهارنامه ارزش افزوده، باید وضعیت صورت حسابهای خرید و فروش، صورت حسابهای ردشده، ابطالی و اصلاحی و همچنین اطلاعات پرداخت را بررسی کرد.
در سال ۱۴۰۵، با توجه به اجرای فرآیندهای سیستمی ارزش افزوده، اهمیت کنترل اطلاعات سامانه مؤدیان بیش از گذشته است.
چکلیست کنترل صورت حسابهای الکترونیکی قبل از پایان فصل
برای پیشگیری از مغایرتهای مالیاتی، واحد مالی هر کسبوکار بهتر است این کنترلها را بهصورت منظم انجام دهد:
- تطبیق تعداد و مبلغ صورت حسابهای فروش با دفاتر حسابداری
- بررسی وضعیت ثبت موفق یا خطادار صورت حسابها
- کنترل صورت حسابهای خرید و واکنشهای خریدار
- بررسی صورت حسابهای اصلاحی، ابطالی و برگشت از فروش
- تطبیق فروش نقدی و نسیه با اطلاعات واقعی تسویه
- کنترل شناسه کالا یا خدمت و نرخ مالیات و عوارض
- بررسی حد مجاز فروش و وضعیت کارپوشه
- تطبیق اطلاعات نهایی خرید و فروش با اظهارنامه پیشفرض ارزش افزوده
اجرای مستمر این کنترلها موجب شفافتر شدن اطلاعات مالی و کاهش احتمال بروز اختلاف در رسیدگیهای مالیاتی میشود.
تیم تیوان تراز با کمک کارشناسان با تجربه آماده مشاوره و ارسال صورت حساب الکترونیکی شماست؛ قبل از ارسال صورت حساب کنترل کامل صورت حساب، مغایرت گیری اقلام فاکتور، بررسی حد مجاز فروش و تطبیق اطلاعات و تمام موارد بالا توسط تیم تیوان انجام میگیرد. جهت مشاوره رایگان و ارسال صورت حساب و کنترل های لازم درخواست خود را ثبت نمایید تا حداکثر تا 24 ساعت آینده با شما تماس حاصل کنیم.
جهت ثبت درخواست مشاوره رایگان کلیک نمایید
جرایم عدم صدور صورت حساب الکترونیکی چیست؟
عدم صدور صورت حساب الکترونیکی برای مؤدیان مشمول میتواند مشمول جرایم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان شود.
مطابق بند «الف» این ماده، جریمه عدم صدور صورت حساب الکترونیکی معادل ۱۰ درصد مبلغ فروش انجامشده بدون صورت حساب یا حداقل مبلغ ثابت مقرر قانونی، هرکدام که بیشتر باشد، تعیین شده است.
مبلغ ثابت جریمه نیز تابع مقررات مربوط به تعدیل سالانه است.
همچنین ثبت نشدن صحیح صورت حسابهای خرید میتواند در صورت احراز نشدن شرایط قانونی، موجب عدم پذیرش اعتبار مالیاتی مربوط شود.
به همین دلیل، انجام تکالیف سامانه مؤدیان نباید صرفاً به ارسال فاکتور محدود شود؛ بلکه کنترل صحت اطلاعات و وضعیت نهایی صورت حساب نیز ضروری است.
جمعبندی؛ چگونه صورت حسابها را اصولی ارسال کنیم؟
ارسال صحیح صورت حساب الکترونیکی در سامانه مؤدیان، فرآیندی است که از انتخاب درست نوع صورت حساب آغاز میشود و با کنترل اطلاعات خریدار، شناسه کالا یا خدمت، مبلغ معامله، ثبت موفق در سامانه و بررسی وضعیت نهایی آن ادامه پیدا میکند.
اشتباه در هر یک از این مراحل میتواند بر اطلاعات اظهارنامه ارزش افزوده، اعتبار مالیاتی خرید و وضعیت رسیدگی مالیاتی کسبوکار تأثیر بگذارد.
بهترین راهکار برای پیشگیری از این مشکلات، ثبت بهموقع معاملات، کنترل مستمر صورت حسابهای خرید و فروش و تطبیق منظم سامانه مؤدیان با اسناد حسابداری است.
تیوان تراز ناب با ارائه خدمات تخصصی حسابداری و مالیاتی، در زمینه بررسی کارپوشه سامانه مؤدیان، کنترل صورت حسابهای خرید و فروش، رفع مغایرتهای مالیاتی و بررسی اظهارنامه ارزش افزوده به کسبوکارها کمک میکند.
برای بررسی وضعیت سامانه مؤدیان و کاهش ریسکهای مالیاتی کسبوکار خود، میتوانید از خدمات کارشناسان تیوان تراز ناب استفاده کنید.
وبسایت: tivantaraz.com
سؤالات متداول درباره ارسال صورت حساب در سامانه مؤدیان
آیا همه کسبوکارها ملزم به ارسال صورت حساب الکترونیکی هستند؟
خیر. تکلیف صدور صورت حساب به نوع شخصیت، فعالیت، فراخوانها و مقررات مشمولیت بستگی دارد. در سال ۱۴۰۵ نیز برای برخی صاحبان مشاغل حقیقی معافیتهایی تحت شرایط مشخص اعلام شده است. این معافیتها بهصورت عمومی شامل همه شرکتها نمیشود.
آیا بدون شرکت معتمد میتوان صورت حساب ارسال کرد؟
بله. در صورت فراهم بودن زیرساخت فنی و الزامات قانونی، ارسال مستقیم از طریق نرمافزار متصل به سامانه مؤدیان امکانپذیر است.
مهلت ارسال صورت حساب در سال ۱۴۰۵ چند روز است؟
مهلت عمومی اعلامشده از ۱۵ آبان ۱۴۰۳ برابر ۱۲ روز از تاریخ صدور تا ثبت صورت حساب است؛ بااینحال باید تمدیدها و مقررات ویژه هر دوره بررسی شود.
اگر صورت حساب اشتباه ارسال شود چه کنیم؟
متناسب با نوع اشتباه و شرایط صورت حساب، باید از صورت حساب اصلاحی، ابطالی یا برگشت از فروش استفاده کرد.
آیا صورت حساب نوع دوم برای خریدار اعتبار مالیاتی ایجاد میکند؟
خیر. برای استفاده از اعتبار مالیاتی خرید، صورت حساب معتبر نوع اول با مشخصات خریدار و رعایت سایر شرایط قانونی موردنیاز است.
آیا ارسال موفق فاکتور به معنی تأیید خریدار است؟خیر. ثبت موفق صورتحساب در سامانه و تأیید آن توسط خریدار دو مرحله متفاوت هستند.