برای ارسال و تأیید فرم تبصره ماده ۱۰۰، صاحبان مشاغل مشمول میتوانند وارد سامانه my.tax.gov.ir شوند، فرم مالیات مقطوع عملکرد ۱۴۰۴ را مشاهده کنند و پس از بررسی اطلاعات و مبلغ مالیات تعیینشده، نسبت به پذیرش و ثبت نهایی آن اقدام کنند.
البته تأیید فرم همیشه بهترین انتخاب نیست. پیش از ثبت نهایی باید اطلاعات فروش، گردش حسابهای بانکی، نوع فعالیت اقتصادی و مالیات محاسبهشده بررسی شود.
در این آموزش، نحوه ارسال و تأیید تبصره 100، شرایط استفاده از مالیات مقطوع، مهلت قانونی و نکات مهم پیش از پذیرش فرم را بررسی میکنیم.
تبصره 100 چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سازوکاری برای سادهسازی تعیین مالیات برخی صاحبان مشاغل است.
بر اساس این مقررات، سازمان امور مالیاتی با استفاده از اطلاعات موجود در پایگاههای اطلاعاتی خود، برای مؤدیان واجد شرایط مبلغی را بهعنوان مالیات مقطوع تعیین میکند.
در صورت احراز شرایط قانونی، مؤدی میتواند بدون ارائه اظهارنامه مالیاتی عادی، از مقررات مالیات مقطوع استفاده کند.
این تسهیل به معنای معافیت کامل از همه تکالیف مالیاتی نیست؛ بلکه به تکالیف مشخصشده در دستورالعمل مربوط به عملکرد همان سال ارتباط دارد.
چه کسانی مشمول تبصره 100 سال ۱۴۰۵ هستند؟
بر اساس دستورالعمل مالیات مقطوع عملکرد ۱۴۰۴، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان باشد، در صورت داشتن سایر شرایط و بارگذاری فرم توسط سازمان امور مالیاتی، میتوانند مشمول مقررات تبصره ماده ۱۰۰ باشند.
بنابراین صرف اینکه فروش یک کسبوکار کمتر از این سقف است، به معنای تأیید قطعی مشمولیت نیست.
نکته: این سقف مربوط به فروش خالص کالا و خدمات است، نه سود خالص کسبوکار.
آموزش گامبهگام ارسال و تأیید فرم تبصره 100
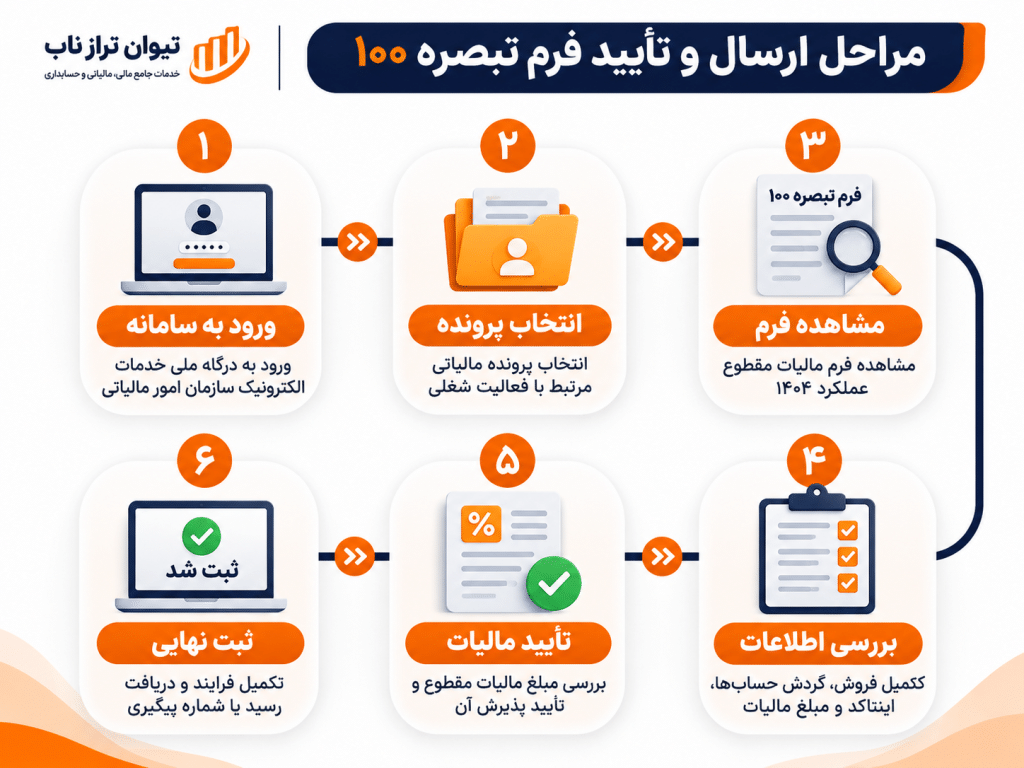
مرحله اول: ورود به سامانه مالیاتی
ابتدا وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی زیر شوید:
با اطلاعات کاربری خود وارد سامانه شوید و در صورت درخواست سامانه، مراحل احراز هویت را تکمیل کنید.
مرحله دوم: انتخاب پرونده مالیاتی
پس از ورود به کارپوشه، پرونده مالیاتی مرتبط با فعالیت شغلی مورد نظر را انتخاب کنید.
در این مرحله، اطلاعات هویتی، وضعیت پرونده و نوع فعالیت اقتصادی را کنترل کنید.
اگر چند پرونده مالیاتی دارید، دقت کنید که فرم مربوط به پرونده صحیح را بررسی میکنید.
مرحله سوم: مشاهده فرم مالیات مقطوع
از بخش خدمات مربوط به اظهارنامه مالیاتی صاحبان مشاغل یا فرم تبصره ماده ۱۰۰، فرم بارگذاریشده برای عملکرد ۱۴۰۴ را مشاهده کنید.
عنوان منوها و ترتیب نمایش گزینهها ممکن است با تغییر نسخه سامانه متفاوت باشد.
اگر فرم برای شما نمایش داده نمیشود، ابتدا وضعیت مشمولیت و پرونده را بررسی کنید. نمایش ندادن فرم لزوماً به معنای اختلال سامانه نیست.
براي بررسي وضعيت تبصره ماده 100 يا اظهارنامه 1404 و پرونده مالیاتی، از طريق خدمات مالياتي تيوان تراز درخواست مشاوره ثبت كنيد یا با شماره 021-82803880 تماس حاصل کنید
مرحله چهارم: بررسی اطلاعات مالیاتی
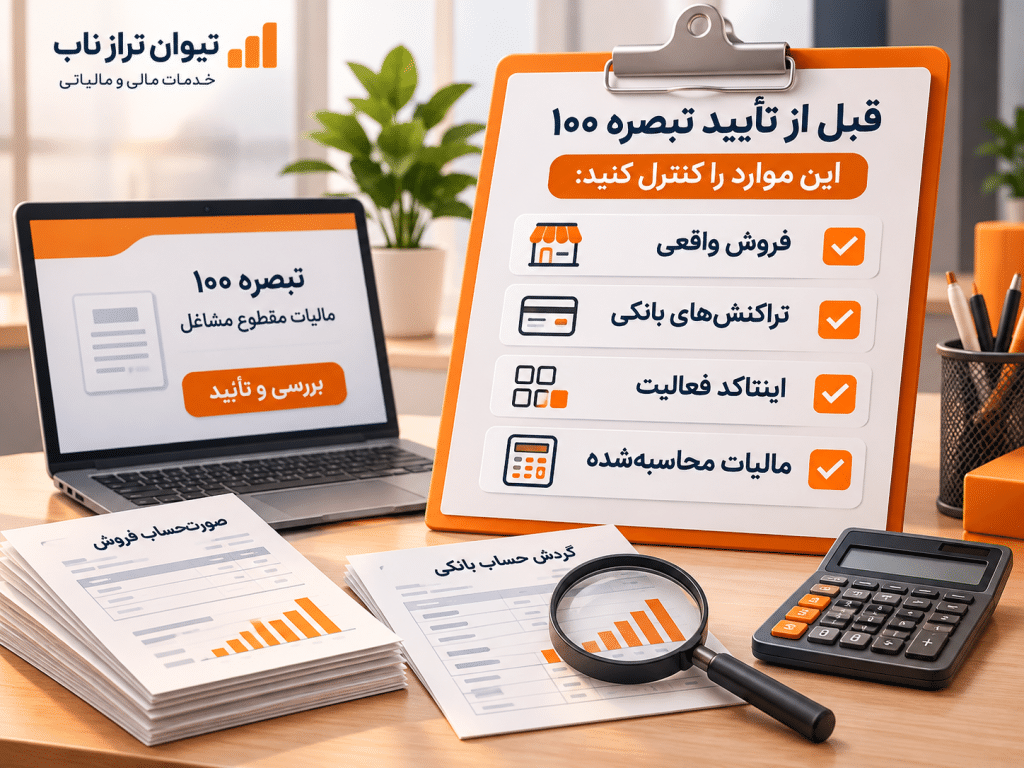
مهمترین بخش فرایند ارسال تبصره 100، بررسی اطلاعات پیش از تأیید است.
موارد زیر را کنترل کنید:
- مبلغ فروش و درآمد اعلامشده توسط سازمان امور مالیاتی
- گردش حسابهای بانکی مرتبط با فعالیت شغلی
- مبالغ دریافتی که ماهیت درآمدی ندارند
- اطلاعات دستگاههای کارتخوان و درگاههای پرداخت
- اینتاکد و نوع فعالیت اقتصادی ثبتشده
- هزینه اجاره محل فعالیت، در صورت شمول و احراز شرایط
- مبلغ مالیات مقطوع محاسبهشده
اگر مبلغ فروش اعلامی از فروش واقعی کمتر است، باید مطابق ضوابط دستورالعمل، میزان واقعی فروش را اعلام کنید.
مرحله پنجم: بررسی و تأیید مبلغ مالیات
بعد از کنترل اطلاعات، مبلغ مالیات مقطوع پیشنهادی را بررسی کنید.
چنانچه اطلاعات صحیح باشد و استفاده از تبصره 100 برای شما مناسب تشخیص داده شود، میتوانید فرم را طبق گزینههای موجود در سامانه تأیید و ثبت نهایی کنید.
توجه: اگر با مالیات مقطوع تعیینشده موافق نیستید، صرفاً تأیید نکردن فرم موجب حذف آن نمیشود. برای نپذیرفتن مالیات مقطوع، باید اظهارنامه مالیاتی را در موعد مقرر ارائه کنید.
مرحله ششم: کنترل ثبت نهایی
پس از تکمیل فرایند، وضعیت نهایی ثبت فرم را در سامانه بررسی کنید.
در صورت ارائه رسید یا شماره پیگیری، نسخهای از آن را نگهداری کنید. همچنین مبلغ مالیات و وضعیت پرداخت یا تقسیط آن را کنترل کنید.
مهلت ارسال تبصره 100 سال ۱۴۰۵
بر اساس مقررات اعلامشده برای عملکرد سال ۱۴۰۴، مهلت ارائه فرم تبصره ماده ۱۰۰ یا اظهارنامه مالیاتی صاحبان مشاغل تا ۳۰ آبان ۱۴۰۵ تعیین شده است.
با توجه به احتمال صدور اطلاعیههای جدید، لازم است آخرین مهلت قانونی در زمان اقدام نیز بررسی شود.
اگر فرم تبصره 100 را تأیید نکنیم چه میشود؟
طبق دستورالعمل عملکرد ۱۴۰۴، چنانچه مؤدی مالیات مقطوع را نپذیرد، باید تا پایان مهلت قانونی اظهارنامه مالیاتی ارائه کند.
اگر اظهارنامهای ارائه نشود، سازمان میتواند بر اساس مالیات مقطوع بارگذاریشده، برگ قطعی صادر کند.
بنابراین بیاقدامی، روش مناسبی برای اعتراض به مبلغ مالیات نیست.
اگر مالیات تبصره 100 صفر باشد، آیا باید فرم را تأیید کنیم؟
خیر. مطابق بند ۱۸ دستورالعمل عملکرد ۱۴۰۴، مؤدیانی که مالیات مقطوع آنها توسط سازمان امور مالیاتی صفر محاسبه شده است، برای تأیید فرم با مالیات صفر نیازی به مراجعه به سامانه ندارند.
این وضعیت از طریق پیامک نیز اطلاعرسانی میشود.
آیا مالیات تبصره 100 قابل تقسیط است؟
بله. دستورالعمل عملکرد ۱۴۰۴ امکان تقسیط مالیات را با توجه به شرایط مقرر پیشبینی کرده است.
برای مالیات مقطوع یا مالیات ابرازی مشمول مقررات مربوط، بسته به نوع و محل فعالیت، امکان تقسیط در بازههای مشخصشده در دستورالعمل وجود دارد.
در مقابل، برای مؤدیانی که فرم مالیات مقطوع را نمیپذیرند و اظهارنامه عادی ارائه میکنند، شرایط تقسیط متفاوت است.
بنابراین بهتر است پیش از انتخاب روش ارائه اطلاعات مالیاتی، شرایط پرداخت نیز بررسی شود.
اشتباهات رایج هنگام تأیید تبصره 100
۱. تأیید فرم بدون بررسی گردش حسابها
بعضی از واریزیهای بانکی ممکن است ناشی از انتقال بین حسابها، دریافت وام یا سایر دریافتهای غیردرآمدی باشند.
در صورت تأثیر چنین مبالغی در محاسبه مالیات، باید ماهیت آنها با اسناد معتبر مشخص شود.
۲. بررسی نکردن اینتاکد فعالیت
اینتاکد ثبتشده در پرونده مالیاتی باید با فعالیت واقعی کسبوکار متناسب باشد.
وجود مغایرت ممکن است بر نحوه محاسبه مالیات اثر بگذارد.
۳. اشتباه گرفتن فروش با سود
سقف مشمولیت تبصره 100 با فروش مرتبط است، نه سودی که پس از کسر هزینهها باقی میماند.
۴. نپذیرفتن فرم بدون ارسال اظهارنامه
اگر با مالیات تعیینشده مخالف هستید، باید تکلیف ارائه اظهارنامه را در موعد مقرر انجام دهید.
۵. بیتوجهی به اطلاعات مالیاتی سنوات قبل
بررسی سابقه فروش، مالیات قطعی و اطلاعات پرونده میتواند به شناسایی مغایرتها و تصمیمگیری بهتر کمک کند؛ هرچند بهتنهایی معیار تعیین مالیات عملکرد جاری نیست.
تبصره 100 بهتر است یا اظهارنامه مالیاتی عادی؟
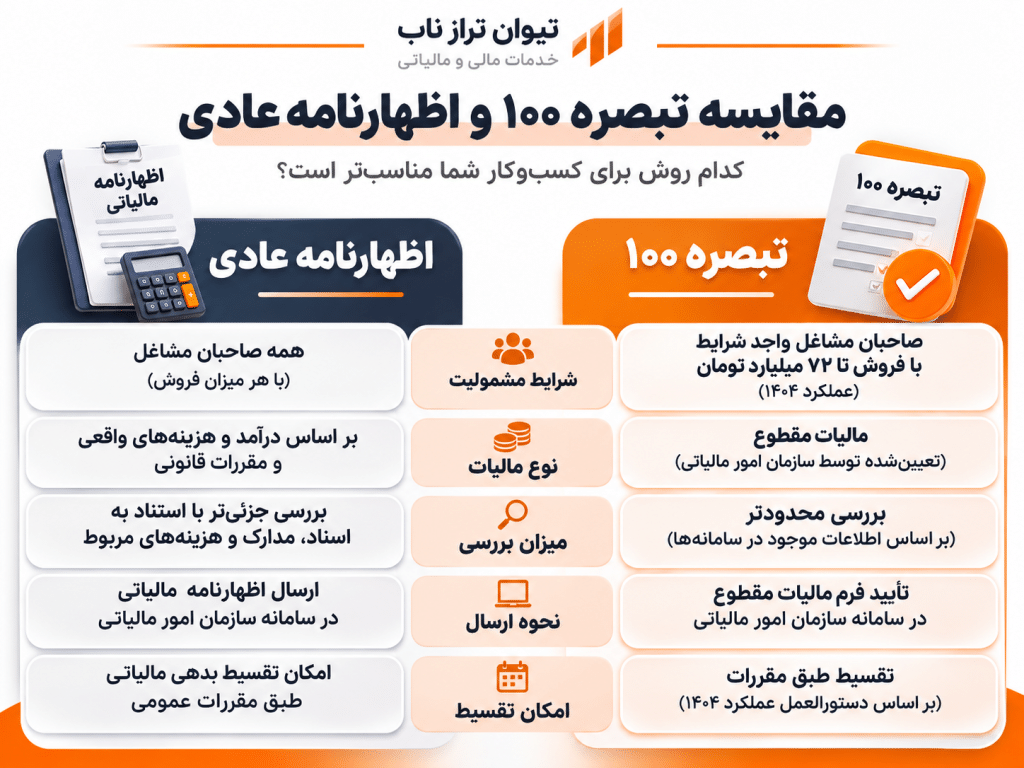
پاسخ به وضعیت واقعی کسبوکار بستگی دارد.
اگر اطلاعات مالیاتی صحیح است، شرایط استفاده از مالیات مقطوع برقرار است و مبلغ تعیینشده مناسب ارزیابی میشود، تبصره ۱۰۰ میتواند فرایند انجام تکالیف مالیاتی را سادهتر کند.
اما اگر اطلاعات فروش دارای مغایرت است، هزینهها و معافیتها به بررسی بیشتری نیاز دارند یا مالیات مقطوع تعیینشده محل اختلاف است، بهتر است پیش از اقدام نهایی، وضعیت پرونده بهصورت تخصصی تحلیل شود.
انتخاب اظهارنامه عادی نیز بهمعنای کاهش قطعی مالیات نیست و باید بر اساس اسناد و مقررات انجام شود.
سؤالات متداول
آیا تأیید تبصره 100 اجباری است؟
خیر، پذیرش فرم اختیاری است؛ اما نپذیرفتن مالیات مقطوع، تکلیف ارائه اظهارنامه در مهلت قانونی را از بین نمیبرد.
آیا تبصره شامل شرکتها هم میشود؟
خیر. سازوکار مورد بحث برای صاحبان مشاغل مشمول مالیات بر درآمد مشاغل است و جایگزین اظهارنامه مالیاتی اشخاص حقوقی نمیشود.
اگر فرم تبصره در سامانه نباشد چه کنیم؟
ابتدا وضعیت پرونده و شرایط مشمولیت را بررسی کنید. اگر فرم برای شما بارگذاری نشده و مشمول تکلیف ارائه اظهارنامه هستید، باید از روش قانونی مربوط اقدام کنید.
آیا پس از تأیید تبصره، مالیات قطعی است؟
مالیات مقطوع مطابق دستورالعمل قطعی تلقی میشود؛ اما در صورت کشف اطلاعات مؤثر درباره فروش و درآمد یا مغایرتهای مشمول مقررات، امکان مطالبه مابهالتفاوت مالیات وجود دارد.
آیا امکان اصلاح اطلاعات گردش حساب بانکی وجود دارد؟
در موارد پیشبینیشده در دستورالعمل، امکان اعلام مبالغ غیردرآمدی و ارائه مستندات برای بررسی سازمان وجود دارد. پذیرش نهایی این ادعا به احراز ماهیت تراکنشها بستگی دارد.
جمعبندی
ارسال و تأیید فرم تبصره ۱۰۰ میتواند راهکاری سادهتر برای انجام تکالیف مالیاتی صاحبان مشاغل باشد؛ اما تصمیمگیری نباید فقط بر اساس مبلغ نمایشدادهشده در سامانه انجام شود.
بررسی گردش حسابهای بانکی، فروش واقعی، اینتاکد و وضعیت پرونده مالیاتی پیش از تأیید فرم اهمیت دارد.
پیش از تأیید تبصره ۱۰۰، پرونده مالیاتی کسبوکار خود را بررسی کنید.
کارشناسان تیوان تراز ناب میتوانند در بررسی اطلاعات مالیاتی، شناسایی مغایرتها و ارزیابی روش مناسب ارائه اطلاعات مالیاتی به شما کمک کنند.
اگر همچنان در طی موضوع این مقاله دچار ابهام یا سوال شدید، از طريق خدمات مالياتي تيوان تراز درخواست مشاوره ثبت كنيد یا با شماره 021-82803880 تماس حاصل کنید