دفاتر تجاری الکترونیکی چیست و چگونه باید آن را ارسال كرد؟
آخرین مهلت ارسال دفاتر تجاری الكترونیكی در سال ١٤٠٥ چه زمانی است؟ آیا تمام شركتها موظف به ارسال دفاتر هستند و در صورت تأخیر چه اتفاقی میافتد؟
با اجرای سامانه دفاتر تجاری الكترونیكی، نحوه ثبت و ارائه اطلاعات حسابداری برای بسیاری از مؤدیان تغییر كرده است. اشخاص مشمول میتوانند به جای ارائه دفاتر كاغذی، اطلاعات رویدادهای مالی خود را در قالب فایلهای استاندارد به سازمان امور مالیاتی ارسال كنند.
بر اساس مقررات سال ١٤٠٥ اطلاعات دفاتر الکترونیکی برای سالهای مالی كه در این سال آغاز شده اند، در دوره های سه ماهه بارگذاری میشود. مهلت عادی ارسال اطلاعات سه ماهه دوم (تابستان) برای شركت هایی كه سال مالی آنها از اول فروردین آغاز شده، ٣٠ آبان ١٤٠٥ است.
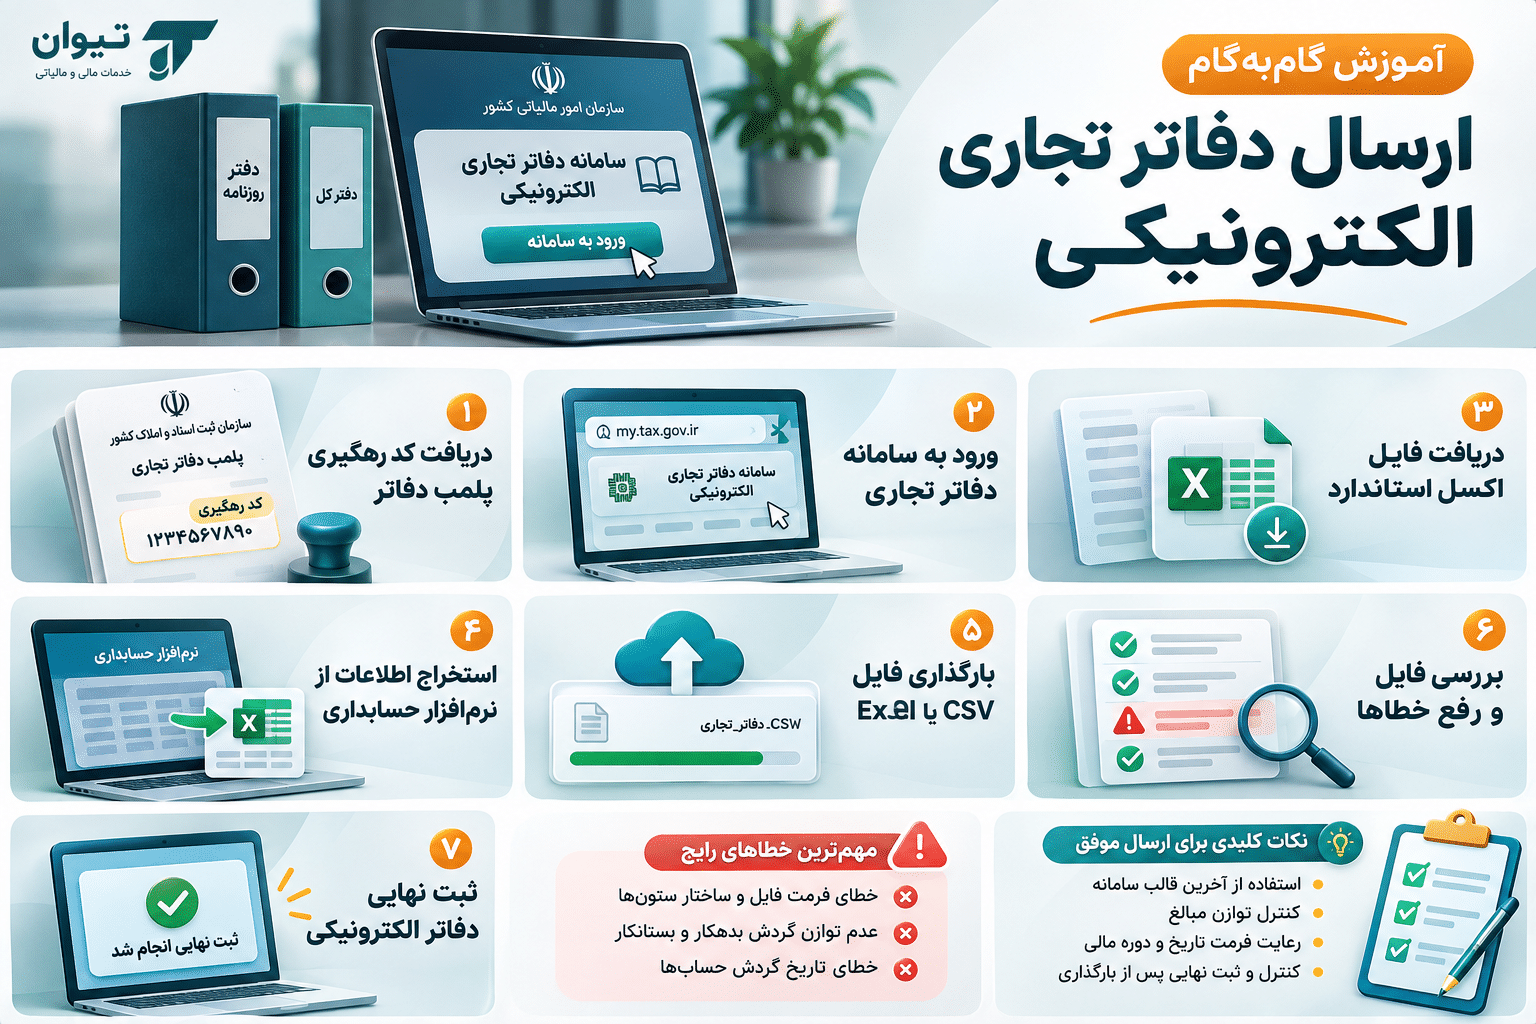
در این مقاله از تیوان تراز ناب، نحوه ارسال دفاتر الکترونیکی، مراحل دریافت كد رهگیری پلمب، مهلت های قانونی و مهمترین نكاتی را بررسی میكنیم كه حسابداران و مدیران مالی باید پیش از ثبت نهایی اطلاعات بدانند.
دفاتر تجاری الکترونیکی چیست؟
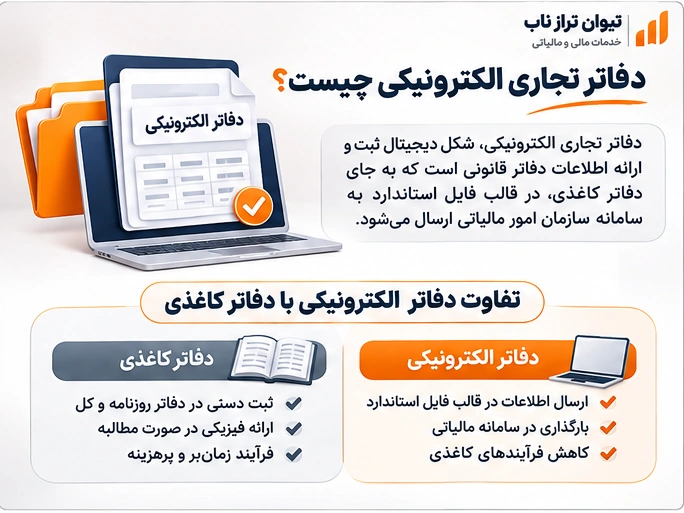
دفاتر تجاری الكترونیكی، شكل دیجیتال ثبت و ارائه اطلاعات دفاتر قانونی شركتها و صاحبان مشاغل مشمول است.
در روش سنتی، اطلاعات مالی در دفاتر روزنامه و كل ثبت و نگهداری میشد. اما در روش الکترونیکی، اطلاعات رویدادهای مالی مطابق قالب تعیین شده توسط سازمان امور مالیاتی در سامانه بارگذاری میشود.
این اطلاعات میتواند شامل ثبت های مربوط به خرید و فروش، درآمدها، هزینهها، دریافتها و پرداختها، داراییها، بدهی ها و سایر عملیات حسابداری باشد.
هدف از اجرای این سامانه، استانداردسازی اطلاعات دفاتر، كاهش فرآیندهای كاغذی و فراهم شدن امكان بررسی ساختاریافته اطلاعات مالی مؤدیان است.
دفاتر تجاری الکترونیکی با دفاتر قانونی كاغذی
مهم ترین تفاوت، شیوه ثبت و ارائه اطلاعات است.
در دفاتر كاغذی، عملیات مالی مطابق مقررات در دفاتر ثبت شده نزد مرجع قانونی درج میشود؛ در حالی كه در دفاتر الکترونیکی، اطلاعات از سیستم حسابداری استخراج و در قالب فایل Excel یا CSV به سامانه ارسال میشود. البته الکترونیکی شدن دفاتر به معنای حذف مسئولیت نگهداری اسناد، قراردادها و مدارك حسابداری نیست. مؤدی همچنان موظف است مستندات مربوط به رویدادهای مالی را نگهداری و در صورت درخواست قانونی ارائه كند.
چه كسانی مشمول ارسال دفاتر تجاری الكترونیكی هستند؟
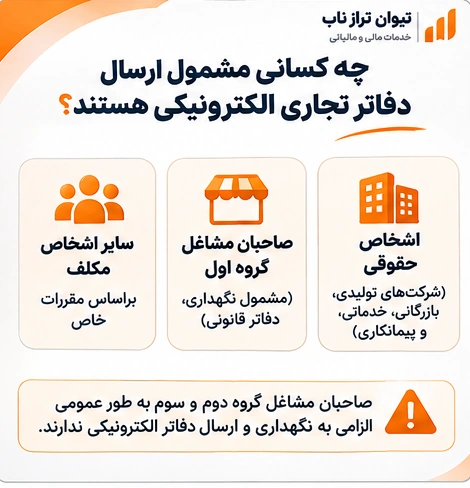
بر اساس آیین نامه اجرایی ماده ٩٥ قانون مالیاتهای مستقیم، اشخاصی كه مكلف به نگهداری دفاتر قانونی هستند، باید تكالیف مربوط به دفاتر خود را انجام دهند.
این گروه به طور كلی شامل موارد زیر است:
اشخاص حقوقی، از جمله شركتهای تولیدی، بازرگانی، خدماتی و پیمانكاری صاحبان مشاغل حقیقی كه در گروه اول طبقه بندی مالیاتی قرار دارند.
سایر اشخاصی كه مطابق مقررات مربوط، مكلف به نگهداری دفاتر قانونی هستند.
نكته مهم :الزام به نگهداری دفاتر قانونی لزوماً به معنای الزام تمام مؤدیان به استفاده از روش الکترونیکی نیست. مطابق آییننامه،مؤدیانی كه حسب مقررات از دفاتر دستی استفاده میكنند، مشمول تكالیف اختصاصی دفاتر الکترونیکی نخواهند بود.
همچنین نگهداری دفاتر قانونی برای صاحبان مشاغل گروه دوم و سوم بهطور عمومی الزامی نیست و تكالیف ثبت و نگهداری اطلاعات آنها مطابق مقررات گروه مربوط تعیین میشود.
بنابراین، پیش از اقدام به ارسال دفاتر، باید وضعیت قانونی مؤدی، گروه بندی مالیاتی و نحوه ثبت دفاتر او بررسی شود.
آخرین مهلت ارسال دفاتر تجاری الكترونیكی ١٤٠٥
یكی از مهمترین تغییرات مقررات، كوتاه تر شدن دوره های ارسال اطلاعات است.
بر اساس اصلاحات آییننامه موضوع ماده ٩٥ قانون مالیات های مستقیم، برای سالهای مالی كه شروع آنها در سال ١٤٠٥ قرار دارد بارگذاری اطلاعات در دوره های سه ماهه انجام میشود.
برای دوره های سه ماهه ای كه منتهی به پایان سال مالی نیستند، مهلت عادی بارگذاری تا دو ماه پس از پایان دوره است.
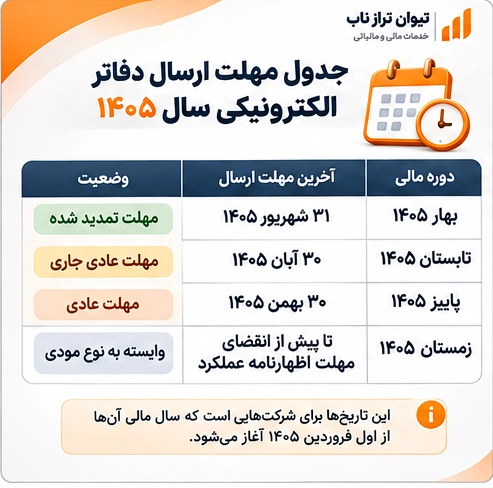
جدول مهلت ارسال دفاتر الکترونیکی سال ١٤٠٥
جدول زیر مربوط به مؤدیانی است كه سال مالی آنها از اول فروردین ١٤٠٥ آغاز و در پایان اسفند ١٤٠٥ خاتمه مییابد.
وضعیت آخرین مهلت ارسال دوره مالی
| وضعیت | آخرین مهلت ارسال | دوره مالی |
| مهلت تمدید شده | 31 شهریور 1405 | بهار 1405 |
| مهلت عادی جاری | 30 آبان 1405 | تابستان 1405 |
| مهلت عادی | 30 بهمن 1405 | پاییز 1405 |
| وابسته به نوع مودی | تا پیش از انقضای مهلت اظهارنامه عملکرد | زمستان 1405 |
این تاریخ ها بر اساس مقررات و تمدیدهای شناسایی شده تا زمان به روزرسانی مقاله تنظیم شده اند و در صورت ابلاغ بخشنامه جدید باید بازبینی شوند.
تمدید مهلت ارسال دفاتر سه ماهه اول ١٤٠٥
بر اساس بخشنامه شماره ٤٠/١٤٠٥/٢٠٠ مورخ ١١ مرداد ١٤٠٥ سازمان امور مالیاتی مهلت بارگذاری اطلاعات مالی سه ماهه اول سال ١٤٠٥ را برای مؤدیانی كه شروع سال مالی آنها از اول تا 31 فروردین ١٤٠٥ بوده، تا ٣١ شهریور ١٤٠٥ تمدید كرد.
این تمدید صرفاً به دوره تعیین شده در بخشنامه مربوط است و به معنای تمدید خودكار مهلت ارسال دفاتر تابستان یا سایر دوره ها نیست.
مهلت ارسال دفاتر الکترونیکی تابستان ١٤٠٥
مطابق مقررات عادی، مؤدیانی كه سال مالی آنها از اول فروردین آغاز شده است، باید اطلاعات دوره تیر، مرداد و شهریور ١٤٠٥ را حداكثر تا پایان روز ٣٠ آبان ١٤٠٥ بارگذاری كنند.
در زمان تنظیم این مقاله، تمدید رسمی جدیدی برای این دوره احراز نشده است.
از آنجا كه بررسی و اصلاح اطلاعات حسابداری، تهیه فایل استاندارد و رفع خطاهای سامانه ممكن است زمان بر باشد، توصیه می شود ارسال اطلاعات به روزهای پایانی موكول نشود.
مهلت دفاتر الکترونیکی سال ١٤٠٤ چه زمانی بود؟
برای سال های مالی كه شروع آنها در سال ١٤٠٤ قرار داشته، ارسال اطلاعات در دوره های شش ماهه پیش بینی شده بود.
طبق اصلاحیه ابلاغی اردیبهشت ١٤٠٥ مهلت بارگذاری شش ماهه اول تا ٣١ اردیبهشت ١٤٠٥ یا چهار ماه پس از پایان دوره شش ماهه هركدام مؤخر باشد، تعیین شد.
برای شش ماهه منتهی به پایان سال مالی نیز مهلت بارگذاری به مهلت تسلیم اظهارنامه عملكرد مرتبط است. برای اشخاص حقوقی با سال مالی منتهی به اسفند ١٤٠٤ مهلت بارگذاری شش ماهه دوم تا ٣١ شهریور ١٤٠٥ تمدید شده بود.
بنابراین، ملاك تعیین مهلت دفاتر، سال شروع دوره مالی، پایان دوره و بخشنامه های قابل اعمال است؛ نه صرفاً سالی كه مؤدی اطلاعات را بارگذاری میكند.
سامانه ارسال دفاتر تجاری الكترونیكی كدام است؟
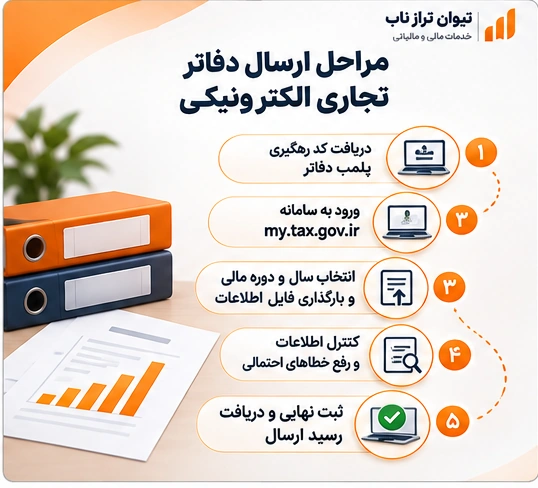
سامانه دفاتر تجاری الكترونیكی از طریق درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی در دسترس است. سامانه آدرس: htps://my.tax.gov.ir
مؤدیان پس از ورود به كارتابل مالیاتی خود میتوانند گزینه «سامانه دفاتر تجاری» را انتخاب كنند.
برای استفاده از این سامانه، دریافت كد رهگیری پلمب دفاتر الکترونیکی از سازمان ثبت اسناد و املاك كشور برای سال مالی مربوط ضروری است.
این موضوع اهمیت دارد؛ زیرا ثبت درخواست پلمب دفاتر و بارگذاری اطلاعات دفاتر، دو فرآیند متفاوت هستند كه از طریق مراجع مربوط انجام میشوند.
تفاوت دفاتر تجاری الکترونیکی با سامانه مؤدیان چیست؟
یکی از ابهامات رایج برای حسابداران، تفاوت سامانه دفاتر تجاری الکترونیکی با سامانه مؤدیان است.
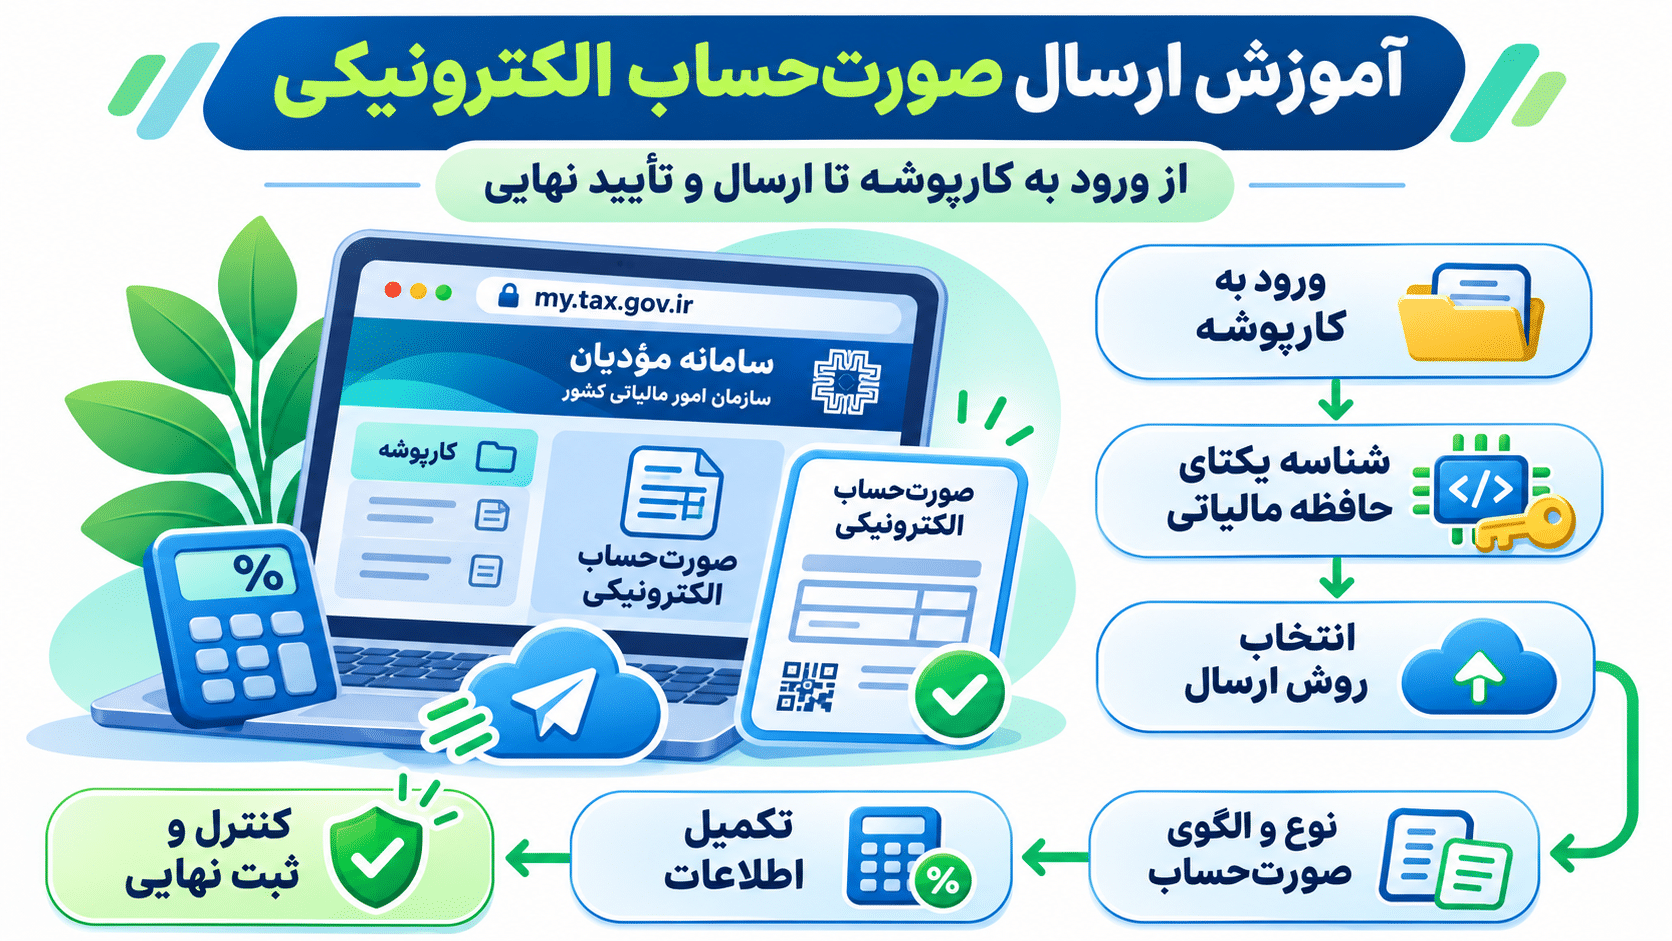
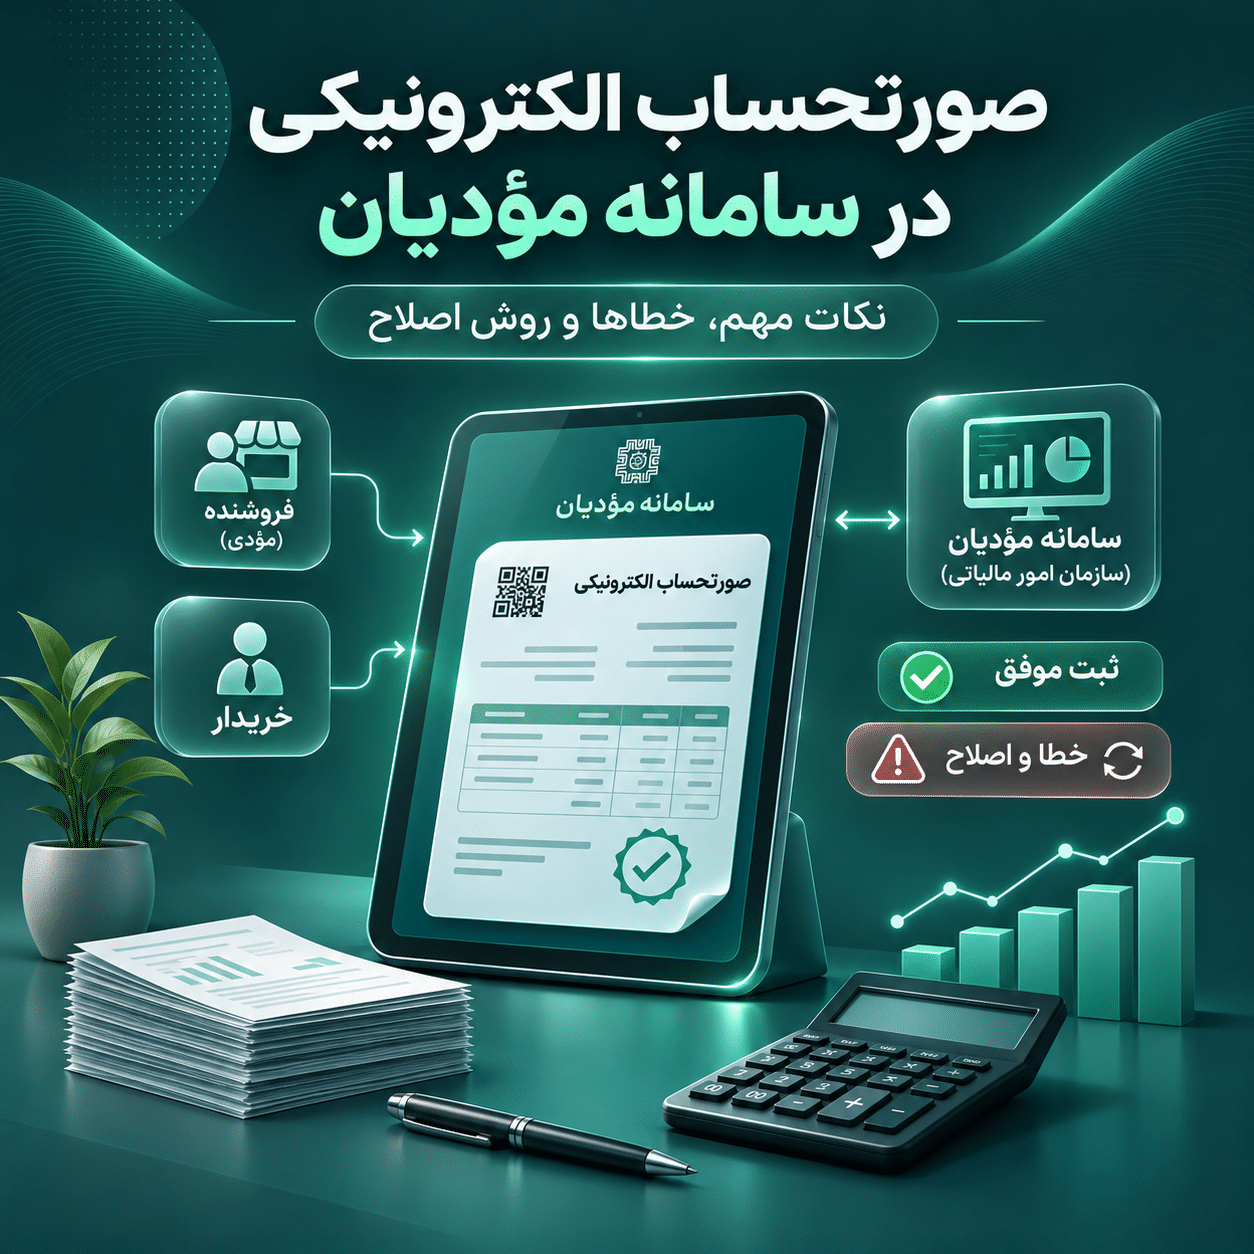
سامانه مؤدیان عمدتاً برای صدور، ارسال و ثبت صورتحسابهای الکترونیکی و اجرای تکالیف مرتبط با قانون پایانههای فروشگاهی استفاده میشود.
در مقابل، سامانه دفاتر تجاری الکترونیکی برای ارائه اطلاعات دفاتر قانونی و ثبتهای حسابداری مؤدیان مشمول طراحی شده است.
بنابراین، ارسال صورتحساب فروش در سامانه مؤدیان جایگزین تکلیف ارائه دفاتر الکترونیکی نیست.
از طرفی، اطلاعات این دو سامانه باید از نظر ماهیت رویدادها و مبالغ قابل تطبیق و توجیه باشند.
برای مثال، اگر مبلغ فروش ثبتشده در دفاتر با اطلاعات صورتحسابهای الکترونیکی تفاوت داشته باشد، حسابدار باید منشأ اختلاف را شناسایی کند؛ زیرا برخی اختلافها ناشی از ثبتهای اصلاحی، برگشت از فروش، تفاوت زمان شناسایی یا سایر رویدادهای حسابداری هستند.
جریمه عدم ارسال دفاتر تجاری الکترونیکی چیست؟
عدم انجام تکالیف دفاتر قانونی میتواند برای مؤدی پیامد مالیاتی داشته باشد.
بر اساس ماده ۱۹۳ قانون مالیاتهای مستقیم، مؤدیانی که مکلف به نگهداری دفاتر قانونی هستند، در صورت عدم ارائه دفاتر یا عدم تسلیم ترازنامه و حساب سود و زیان، حسب مورد مشمول جریمهای معادل ۲۰ درصد مالیات متعلق برای هر یک از موارد مذکور میشوند.
با این حال، باید بین تأخیر در بارگذاری، نقص بخشی از اطلاعات و عدم ارائه دفاتر تفاوت قائل شد.
مطابق آییننامه اصلاحی ماده ۹۵، عدم بارگذاری بخشی از اطلاعات یک سال مالی در سامانه، بهخودیخود در حکم عدم ارائه دفاتر محسوب نمیشود.
بنابراین نمیتوان هر خطای فایل یا هر تأخیر را بدون بررسی شرایط قانونی، معادل تعلق قطعی جریمه ۲۰ درصدی دانست.
از سوی دیگر، ناقص بودن اطلاعات یا مغایرت آن با اسناد واقعی میتواند در رسیدگی مالیاتی نیاز به توضیح، اصلاح و ارائه مستندات ایجاد کند.
در چنین شرایطی، بررسی وضعیت پرونده توسط متخصص مالیاتی اهمیت دارد.
آیا ارسال دفاتر الکترونیکی جایگزین اظهارنامه مالیاتی است؟
خیر. دفاتر تجاری الکترونیکی و اظهارنامه عملکرد دو تکلیف متفاوت هستند.
دفاتر الکترونیکی اطلاعات ثبتهای حسابداری را در قالب مقرر ارائه میکنند، در حالی که اظهارنامه عملکرد شامل اطلاعات درآمد، هزینه، سود و زیان، معافیتها و محاسبه مالیات مؤدی است.
ازاینرو، ارسال یکی از آنها جایگزین دیگری نمیشود.
همچنین لازم است اطلاعات اظهارنامه عملکرد با دفاتر، اسناد حسابداری و صورتهای مالی شرکت قابل تطبیق باشد.
سؤالات متداول درباره دفاتر تجاری الکترونیکی
آخرین مهلت ارسال دفاتر الکترونیکی تابستان ۱۴۰۵ چه زمانی است؟
برای مؤدیانی که سال مالی آنها از اول فروردین ۱۴۰۵ آغاز شده است، مهلت عادی ارسال اطلاعات سهماهه دوم تا پایان روز ۳۰ آبان ۱۴۰۵ است؛ مگر آنکه مهلت به موجب ابلاغیه جدید تغییر کند.
آیا دفاتر الکترونیکی سال ۱۴۰۵ باید ماهانه ارسال شوند؟
خیر. برای سالهای مالی که در سال ۱۴۰۵ آغاز شدهاند، دوره ارسال سهماهه است. بر اساس آییننامه اصلاحی، برای سالهای مالی که از سال ۱۴۰۶ به بعد آغاز شوند، دورههای ماهانه پیشبینی شده است.
آیا بدون کد رهگیری پلمب میتوان دفاتر را ارسال کرد؟
برای استفاده از دفاتر الکترونیکی، دریافت کد رهگیری پلمب از سازمان ثبت اسناد و املاک کشور برای سال مالی مربوط ضروری است.
آیا تمام صاحبان مشاغل باید دفاتر الکترونیکی ارسال کنند؟
خیر. تکلیف نگهداری دفاتر قانونی به نوع شخصیت مؤدی و گروهبندی مالیاتی او وابسته است. صاحبان مشاغل گروه دوم و سوم بهطور عمومی مکلف به نگهداری دفاتر قانونی نیستند.
آیا پس از ارسال دفاتر، نگهداری فاکتورها و اسناد حسابداری لازم است؟
بله. ارسال الکترونیکی دفاتر موجب حذف تکلیف نگهداری اسناد و مدارک حسابداری نمیشود و این مدارک ممکن است در فرآیند رسیدگی مطالبه شوند.
اگر دفاتر را بارگذاری کرده باشیم اما ثبت نهایی انجام نشده باشد، چه باید کرد؟
لازم است وضعیت فایل در تاریخچه بارگذاری بررسی و در صورت امکان، فرآیند ثبت نهایی تکمیل شود. صرف مشاهده وضعیت بارگذاری موفق، جایگزین کنترل ثبت نهایی نیست.
آیا امکان اصلاح دفاتر الکترونیکی وجود دارد؟
بله. در راهنمای سامانه، امکان ویرایش فایلهای بارگذاریشده پیشبینی شده است.
با این حال، در زمان ویرایش، برخی محدودیتهای زمانی وجود دارد؛ از جمله اینکه تاریخ آخرین رویداد فایل جاری قابل تغییر نیست.
همچنین امکان ویرایش اطلاعات، بهتنهایی به معنای تمدید مهلت قانونی ارسال یا معافیت از آثار تأخیر نیست.
بهتر است اطلاعات پیش از ثبت نهایی با تراز حسابها و مدارک مالی کنترل شوند تا نیاز به اصلاحات بعدی کاهش یابد.
جمعبندی؛ قبل از ارسال دفاتر الکترونیکی چه نکاتی را کنترل کنیم؟
ارسال دفاتر تجاری الکترونیکی تنها یک اقدام سامانهای نیست؛ بلکه نتیجه ثبت صحیح و منظم رویدادهای مالی در طول دوره حسابداری است.
برای سال مالی ۱۴۰۵، توجه به مهلتهای سهماهه، دریافت کد رهگیری پلمب، استفاده از قالب استاندارد، کنترل بدهکار و بستانکار و بررسی وضعیت ثبت نهایی از مهمترین اقدامات محسوب میشود.
با توجه به اینکه اطلاعات دفاتر میتواند در فرآیند رسیدگی مالیاتی مورد استفاده قرار گیرد، لازم است صحت ثبتها و هماهنگی آنها با صورتهای مالی و اظهارنامه عملکرد پیش از ارسال بررسی شود.
تیوان تراز ناب با ارائه خدمات تخصصی حسابداری و مالیاتی، در آمادهسازی اطلاعات مالی، کنترل مغایرتها، بررسی تکالیف قانونی و ارسال دفاتر تجاری الکترونیکی همراه کسبوکارهاست.
اگر درباره نحوه ارسال دفاتر یا وضعیت تکالیف قانونی شرکت خود ابهام دارید، میتوانید برای بررسی تخصصی پرونده و دریافت راهکار اجرایی با کارشناسان تیوان تراز ناب در ارتباط باشید.